第十二章 五场危机的系统比较
本章学习目标
1. 用统一框架系统比较五场危机的成因、传导机制、应对与后果。
2. 理解"危机的消化能力"由什么决定——为什么有些危机被消化,有些变成长期停滞。
3. 掌握"债务-通缩"机制与"现代货币理论"(MMT)的基本主张。
4. 学会用"约束条件"六维度诊断一个具体国家的危机应对空间。
5. 提炼危机比较的一般性命题。
课前问题:1929年美国花五年走出萧条(1933-1937),2008年美国花七年走出衰退(2009-2015),但1929年后欧洲花了20年,2008年后希腊至今未恢复。是什么决定了一个国家"走出危机"的速度?
12.1 五场危机的统一比较
12.1.1 总览表
| 维度 | 1929-33大萧条 | 1973-82滞胀 | 1997-98亚洲金融危机 | 2008全球金融危机 | 2020-22疫情冲击 |
|---|---|---|---|---|---|
| 冲击性质 | 金融(资产估值) | 成本+制度(预期) | 金融+货币(资本外逃) | 金融(杠杆+证券化) | 公共卫生→供给+需求 |
| 发生地 | 美国→全球 | 欧美日 | 东南亚→全球 | 美国→全球 | 全球(同步) |
| 规模 | 全球GDP -30%+ | 欧美GDP停滞10年 | 危机国GDP -5~-13% | 全球GDP -0.1%(2009) | 全球GDP -2.8% |
| 失业 | 美24.9% | 欧美持续高失业 | 印尼、泰国剧增 | 美10.0%(2009.10) | 全球+1.11亿 |
| 典型持续 | 美6年,欧洲20年+ | 10年("滞胀") | 3-5年 | 美7年,欧洲10年+ | 2-3年(但有后遗症) |
| 彻底解决方式 | 二战 + 凯恩斯革命 | 沃尔克紧缩 + 里根/撒切尔 | IMF + 本土调整 + 中国减速 | QE + 财政 + 疫情 | 疫苗 + 供给修复 |
| 理论影响 | 凯恩斯革命 | 新自由主义革命 | "华盛顿共识"受质疑 | 微观审慎+宏观审慎 | MMT复兴+供给安全 |
| 政治后果 | 极权主义兴起 | 新自由主义共识 | 亚洲民主化(韩国、印尼) | 民粹化(欧、美) | 中美战略竞争加剧 |
12.1.2 危机的三个共同结构
所有五场危机都包含三个元素:
① 一个泡沫或错配
   1929: 股票投机泡沫 + 农业债务
   1970s: 布雷顿森林体系崩溃 + 1973-79油价冲击
   1997: 盯住汇率不可持续 + 短期外债
   2008: 房产泡沫 + 证券化杠杆
   2020: 全球供应链中断 + 需求塌陷

② 一个信贷/货币放大器
   1929: 金本位 + 银行挤兑
   1970s: 工资-价格螺旋(补偿性加薪)
   1997: 银行外债无储备
   2008: CDS/CDO + 影子银行
   2020: 需求塌陷 + 巨额财政转移

③ 一个政治-制度放大器
   1929: 国际金本位协调失败,各国竞相贬值
   1970s: 通胀预期失控(央行信誉受损)
   1997: 国际货币体系无最后贷款人
   2008: 政治程序阻塞救助
2020: 全球治理缺位、供应链政治化教学结论:危机的严重程度 = 冲击强度 × 放大器强度 × 政策响应速度的倒数。第三项是最可变、也最可被制度设计改善的。
12.2 什么决定"消化危机"的速度
12.2.1 六个解释变量
综合五场危机,我们可以提炼出六个决定性变量:
变量一:货币政策空间(Policy Space)
| 危机 | 起始利率水平 | 政策空间 |
|---|---|---|
| 1929 | 约5% | 极窄(金本位约束,无法降息) |
| 1970s | 约7-8% | 中等(可加息,但要看政治容忍度) |
| 1997 | 各国5-10% | 窄(盯住汇率,需保汇率) |
| 2008 | 5.25%(危机前8个月已降至2%) | 有限(危机后仅剩0-2.25%) |
| 2020 | 1.5% | 极小(但美联储用QE创造了空间) |
关键:政策空间耗尽的时点决定了"财政政策何时接管"。2008年9月危机爆发时美联储已连续降息8个月,政策空间几乎为零——这是"大衰退"的重要原因之一。
变量二:财政空间(Fiscal Space)
| 国家 | 危机时政府债务/GDP | 利息负担/GDP | 空间 |
|---|---|---|---|
| 美国 1929 | 约17% | 低 | 大 |
| 美国 2008 | 100% | 约2% | 中(大但受国会约束) |
| 希腊 2010 | 115% | 约12% | 无 |
| 德国 2008 | 65% | 约2.5% | 中 |
| 中国 2008 | 约55% | 低 | 大 |
| 日本 1990 | 约65% | 约1.5% | 大(但受需求不足限制) |
定义:财政空间 = 债务/GDP水平 + 利率 + 期限结构 + 央行配合度 + 政治可承受性 的综合。
变量三:债务结构
- 谁的债务?(主权/企业/家庭)
- 期限结构?(短期需滚动 vs 长期固定)
- 币种?(本币 vs 外币)
- 持有人?(本国银行 vs 外国投资者)
这是最被低估的变量:
- 1929年美国的问题债务主要是私人农业债务(本币)→ 债务通缩 + 银行挤兑;
- 1997年亚洲的问题是企业外币债务(本币贬值=债务翻倍)→ 极其致命;
- 2008年美国的问题是家庭按揭+金融机构证券化债务(本币)→ 可用货币宽松稀释;
- 2010年希腊的问题是主权债务(欧元计价) → 无法用本币稀释(放弃货币主权是"加入欧元区"的隐藏代价)。
一个可推广的命题:危机严重程度与"债务的币种错配 + 期限错配"正相关。本币长期债务的危机,央行总能用通胀或展期慢慢解决;外币短期债务的危机,央行无能为力。
变量四:生产结构
- 是否具备战时动员能力(第五章4.2.2的四条件)?
- 是否有"可以立刻投产的产能"?
- 服务业占比高 → 冲击更重、恢复更依赖接触;
- 制造业占比高 + 供应链完整 → 恢复更有韧性。
变量五:政治整合度(Political Cohesion)
- 1929年:各国竞相贬值,政策互相破坏("以邻为壑");
- 2008年:欧盟内部缺乏财政协调能力(希腊必须内部贬值);
- 2020年:美国能够实施4万亿美元的转移支付——因为它有统一的财政与转移支付体系(美元霸权 + 强大的财政体制 + 成熟的国债市场);
- 中国:财政动员能力极强(能在一周内调动地方财政),这是抗疫经济表现优异的重要制度原因。
变量六:是否存在"有效的最后贷款人 + 最后担保人"
- 1929:无有效最后贷款人(当时美联储甚至没有明确的最后贷款人职责,1933年才确立);
- 1997:无全球最后贷款人;
- 2008:有(这正是2008没有像1929那样崩塌的关键);
- 2020:有。
12.2.2 一个简化模型:危机消化的四个"开关"
开关一:货币政策能否扩张?
   → 由「通胀预期 + 政策空间」决定
   → 通胀预期由央行信誉与制度锚定决定

开关二:财政政策能否扩张?
   → 由「债务水平 + 利率 + 政治体制」决定
   → 关键:扩张的名义规模 vs 乘数效果

开关三:私人部门能否去杠杆?
   → 由「债务期限 + 币种 + 资产价格 + 债务人现金流」决定
   → 关键:资产价格能否回升 → 抵押品价值 → 借贷能力

开关四:需求能否恢复?
   → 由「收入预期 + 就业 + 信心 + 结构性产能」决定
→ 关键:不能靠发钱直接恢复,只能靠就业与预期危机恢复的逻辑:开关三和开关四是"慢变量"(需要时间),开关一和开关二是"快变量"(可以立即行动)。危机能否快速走出,主要取决于快变量;能否彻底走出,取决于慢变量。
- 1929:快变量全被锁死(金本位、政治瘫痪、银行业恐慌);
- 2008:快变量部分可用(QE + 财政),但慢变量受阻(家庭去杠杆久、产业结构、财富分配);
- 2020:快变量全开(4万亿+无限QE),慢变量恢复较快(因家庭没有大量债务、企业杠杆可控)。
12.3 债务-通缩:一条贯穿全书的主线
12.3.1 机制
欧文·费雪(1933):
名义债务固定 + 物价下跌 → 实际债务负担上升 → 借款人抛售资产还债 → 价格进一步下跌。
Fisher 的政策含义(他称之为"我们的债务-通缩可以靠货币化解决"):
步骤1: 通过财政政策扩大总需求
步骤2: 恢复物价水平(可能需要适度通胀)
步骤3: 债务的实际价值被稀释
步骤4: 借款人违约风险下降
步骤5: 债权人受损,但整个体系恢复费雪因此被贴上了"凯恩斯主义先驱"的标签——这是经济学史上一个著名的"后来者比先驱更激进"的案例("Fisher was a Keynesian before Keynes",新古典主义经济学家 Sargent 1993年在《经济学》上的著名文章标题)。
12.3.2 三个历史案例
案例一:1930年代美国
- 债务-通缩在1929-1933年达到极端:货币供应量-56%;
- 费雪1932年向白宫递交万字备忘录,主张大规模扩张;
- 胡佛拒绝(他认为这是"清算");
- 罗斯福上台后逐步转向,但1941年美国才正式脱离金本位(此前通过《农业调整法》等间接措施);
- 结果:债务-通缩持续了四年,政策转向晚了四年。
案例二:1980年代拉美
- 债-通缩的"南美版本":1980年代拉美外债/GDP超过100%;
- 高利率 + 商品价格下跌 + 资本外逃 = 三重挤压;
- 1982年墨西哥宣布违约(外债660亿),引发"国际债务危机"。
案例三:1997年亚洲
- 外币债务 + 本币贬值 = 债务的实际本币价值瞬间翻倍;
- 印尼盾贬值87% → 美元债务的印尼盾价值增加 7倍;
- 这是"债务-通缩"的最恶劣版本(因为是贬值式通缩:本币贬值 + 国内物价下跌)。
12.3.3 现代版:欧债危机
希腊的"内部贬值"是人为制造的债务-通缩:
名义工资下调 → 单位成本下降 → 通胀下降 → 实际债务上升
   ↓
但:需求同步下降(实际工资下降=消费下降)→ 产出下降 → 税收减少
   ↓
名义GDP下降幅度 > 债务削减幅度 → 债务/GDP反而上升算术例子:
- 希腊名义GDP 2011→2015下降约25%;
- 名义债务基本没降(因为利息占GDP的12%);
- 结果:债务/GDP从约110%升至约180%。
教学结论:在通缩环境中,仅靠紧缩无法修复债务——因为紧缩本身压低名义GDP,使债务率上升。债务修复要么靠通胀+名义增长,要么靠违约/重组,要么靠货币主权(自己发行货币的国家可以做第三种)。希腊失去的正是第三种工具。
12.4 现代货币理论(MMT):一个从危机中生长的挑战
12.4.1 核心命题
MMT 的三条基本主张(作者包括 Stephanie Kelton、Blanchard、Kate Rawles 等):
命题一:主权货币发行者不受流动性约束
- 美国、欧元区(单一货币)、日本、英国、加拿大、澳大利亚等发行本币的国家政府不会缺钱;
- 它们可以用本币支付任何到期债务;
- 因此"政府破产"是伪命题(除非自己选择放弃本币或违约)。
命题二:财政约束是"通胀约束"而非"偿付能力约束"
- 政府真正的约束是真实资源约束:税收是消灭购买力的方式(税收的宏观功能是"收紧货币");
- 政府支出 = 税收 + 债务增加;
- "预算约束"只在资源层面成立,在货币层面不成立。
命题三:应该用"就业保障"(Job Guarantee)替代失业保险
- 联邦储备银行(波士顿联储)沃克(Warren Mosher)1963年提出;
- 任何人想要一份政府提供的工作,最低时薪、兼职、可与私人工作并存;
- 效果:自动稳定器(就业波动被消除)、无摩擦的自动稳定器、无需申请、无需审查;
- MMT 的关键主张:这会在很低的通胀水平下实现充分就业,因为财政作为最后贷款人会自动吸收货币需求。
12.4.2 MMT 的政策建议(Job Guarantee 的具体形态)
| 项目 | 设计 |
|---|---|
| 工资 | 最低时薪(可能低于联邦最低工资,因为这是保障而非激励) |
| 工作时长 | 兼职(通常20-30小时/周),保证可与私人就业结合 |
| 工作性质 | 社区服务、照护、生态修复、公共设施维护 |
| 融资 | 不依赖税收(这是关键)——因为税收会抵消效果 |
| 触发机制 | 通胀目标(如CPI ≤ 2%或某个通胀率目标) |
为什么"不依赖税收"很重要?
- 如果靠税收融资,税收会减少总需求,抵消 Job Guarantee 的效果;
- 必须靠央行配合:央行向财政账户直接注资,Job Guarantee 的支出不被私人部门的储蓄抵消;
- 这就是"Job Guarantee + 价格目标(而非利率目标)"的政策组合。
12.4.3 MMT 与其他流派的争论
| 议题 | MMT | 主流凯恩斯 | 货币主义 | 马克思主义 |
|---|---|---|---|---|
| 政府是否受约束 | 不受偿付能力约束 | 受约束但可扩张 | 应最小化 | 受阶级与制度约束 |
| 财政政策的地位 | 第一 | 第一 | 辅助 | 结构性(改变积累关系) |
| 货币政策的地位 | 仅作为利率/汇率管理工具 | 重要 | 唯一重要 | 反映金融化的优先性 |
| 通胀来源 | 资源约束 + 实际产能 | 需求 vs 供给缺口 | 货币增长 | 利润挤压、资本输出 |
| 国家角色 | 就业保障者 | 调控者 | 规则提供者 | 阶级调节者 |
| 对债务的看法 | 债务是记账,不是负担 | 债务可持续性取决于利率-增长差 | 债务是负担 | 债务是资本积累的载体 |
主流对 MMT 的主要批评:
- 政治上不可行("Job Guarantee 会变成就业大军");
- 忽略通胀风险(如果央行不配合,财政扩张必然通胀);
- 汇率约束:小型开放经济体不能用本币支付国际收支逆差(MMT 对此承认,故主张实行"固定汇率+国内货币主权"的国家需有外汇储备);
- 实证薄弱:Job Guarantee 的实际经验主要是 1970s 的"区域就业计划"(WEP,美国 1970s)和 1990s 的"就业保证"(澳大利亚 Job Keeper 补贴),规模都远小于提议。
MMT 最有力的一点:它正确指出了主权货币发行国的"破产恐惧"是政治性的而非技术性的,且这一恐惧正是 2008 年后欧洲紧缩政策的思想根源之一。
12.5 五场危机的九项比较结论
- 大萧条与2008年的核心差异是"政策空间与政治响应",不是危机的性质。两者都是金融杠杆危机,2008之所以不如1929深,是因为最后贷款人机制存在且财政刺激更快。
- 1970年代滞胀是"预期问题",因此解药也是预期管理(沃尔克用衰退打破预期)——这在方法论上与 1997 年的"资本管制"完全不同:前者用痛苦换预期稳定,后者用管制换时间。
- 1997年的转折点是"国际货币体系的结构性缺陷"——没有全球最后贷款人。这一缺陷在 2008 年更加明显,并在 2020 年再次出现(但这次因美国霸权而缓解)。
- 2020年危机消化最快,因为:家庭去杠杆少、企业杠杆可控、财政空间大、政治整合度高、有最后贷款人、且冲击本身是暂时的(与金融泡沫不同)。
- 债务的币种与期限错配,是危机损失规模的第一解释变量。
- 政策空间是"存量":危机爆发前就已耗尽的空间,无法在危机中恢复。危机管理的重点是不要在危机前耗尽空间(这也是 2008 年后"主权财富基金""逆周期财政规则"讨论的由来)。
- 分配后果通常比总量后果更持久:美国 2008 年后失业率回到 3.7%,但家庭净财富中位数长期停滞、财富差距扩大。总量指标的"恢复"掩盖了分配恶化。
- 政治整合度是隐形的关键变量:欧盟缺乏财政协调能力,希腊必须内部贬值;美国有统一财政体系,能在两周内通过 4 万亿美元方案。
- 每一次危机都改变理论,但改变的方向不同:1929 → 凯恩斯革命(需求管理);1970s → 供给侧革命(怀疑政府);1997 → 有限认可资本管制;2008 → 宏观审慎 + QE常态化;2020 → MMT复兴 + 供给安全 + 产业政策回归。
12.6 本章小结与思考题
小结
- 五场危机共享三个结构:泡沫/错配 + 信贷放大器 + 制度放大器。
- 严重程度 ≈ 冲击强度 × 放大器强度 ÷ 政策响应速度。
- 六个解释变量:货币政策空间、财政空间、债务结构、生产结构、政治整合度、最后贷款人。
- 债务-通缩是贯穿主线;通缩中紧缩无法修复债务。
- MMT 的核心洞见:主权发行国受通胀约束而非偿付能力约束。
- 九项结论中最实用的两条:币种/期限错配决定损失规模;分配后果比总量后果更持久。
思考与讨论题
- 用"六个解释变量"框架,诊断2010年希腊债务危机与2022年斯里兰卡债务危机的异同。
- 费雪1932年就主张大规模扩张,为什么没有人听?如果你是当时的财政顾问,如何说服决策者?(提示:结合他1933年《债务-通缩》的"我作为传教士"段落)
- MMT 的 Job Guarantee 若真的实施,会不会因为"劳动供给无限"而产生严重通胀?请用 MMT 自己的"通胀目标触发"机制来回答,并评价这个回答是否自洽。
- 2008年后美国失业率回到危机前水平,为何普通家庭仍然感到"没有恢复"?请用分配数据说明,并讨论"总量指标"作为政策目标的局限。
- 建模题:建立一个小模型,展示"扩张性财政政策在债务/GDP 不同的国家效果不同"(至少包含名义利率 r、名义增长率 g、债务率 d 的动态:Δd ≈ (r-g)/(1+g)·d - 初级盈余)。用它解释为什么希腊失败而美国成功。
- 延伸阅读: - Fisher, The Debt-Deflation (1933) - Krugman, "The Return of Depression Economics" (2008) / Obstacles to Recovery - Stephanie Kelton, The Deficit Myth (2020) - Stephanie Kelton, MMT and the Macroprudential Toolkit (2023) - Reinhart & Rogoff, This Time Is Different (2009) - IMF, Fiscal Monitor (2020-2024)
下一章预告:第十三章进入"转型经济学"——1989-1991年苏联解体、1991年苏联解体后的休克疗法、以及中国的渐进转型对比。这是一次天然的准自然实验:同一个国家、几乎相同的历史起点,两条完全不同的转型路径,结果天壤之别。
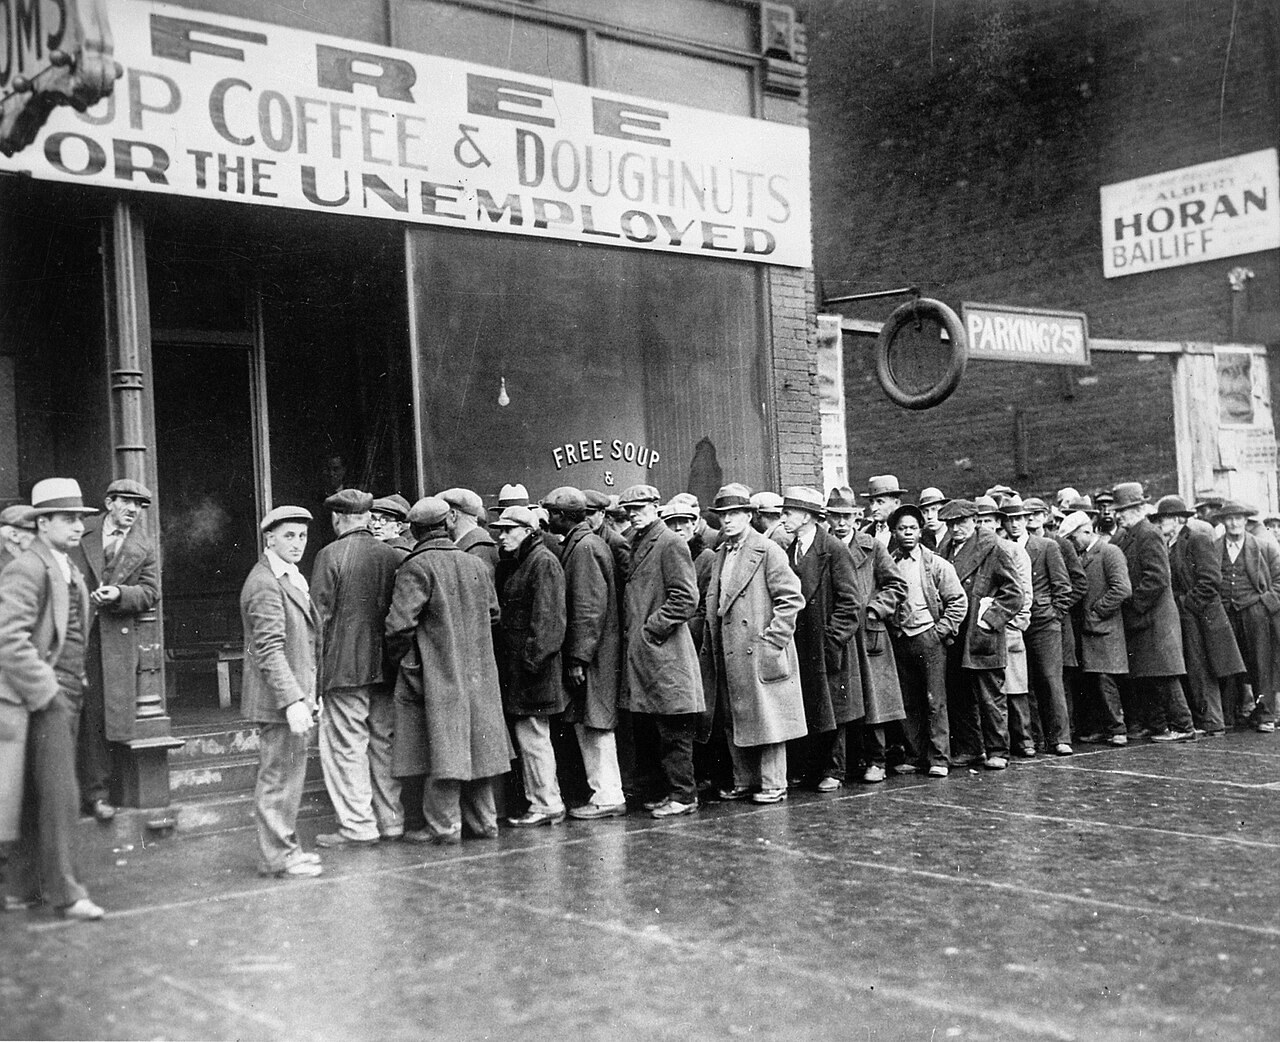
历史图版
以下图片取自 Wikimedia Commons 公有领域或自由授权档案。看图时请留意:画面里的实物、场景与人群,正是本章所讲机制留下的物质痕迹——机器、队列、账簿、码头、仓库,都是制度与政策在真实世界中的投影。