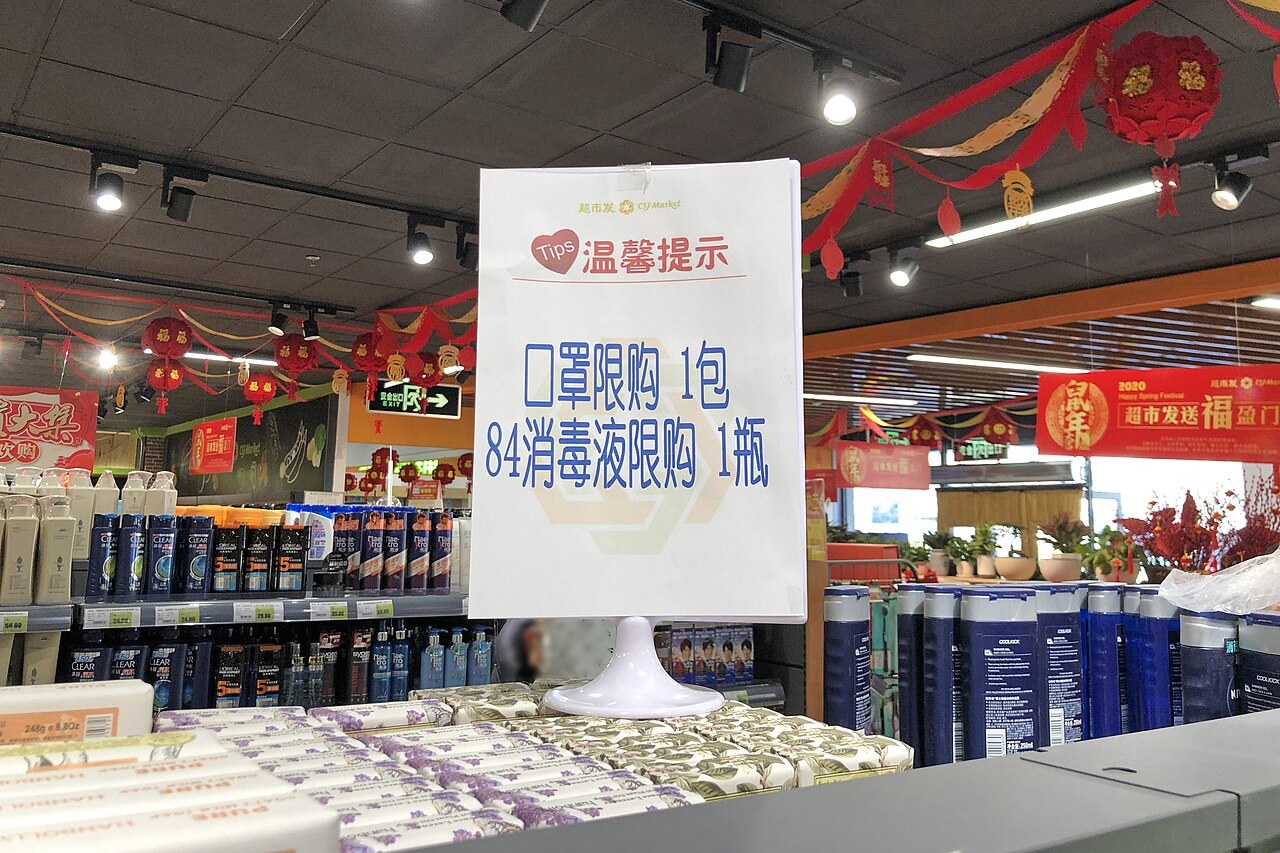
第十一章 新冠疫情与经济冲击
本章学习目标
1. 掌握疫情对经济的冲击机制:为什么这次是"供给-需求双向冲击",与2008年有何不同。
2. 比较中美欧日的抗疫经济政策与代价。
3. 理解"大放水"与2021-2022年全球通胀回潮的因果链。
4. 评估通胀的社会分配后果与"通胀还是失业"这一经典命题的新形态。
5. 理解疫情后的供应链重组、逆全球化与"新冷战"风险。
课前问题:2008年危机时,各国刺激规模按占GDP比例算,美国约占5-6%,而2020年美国约占15%以上。为什么这次的刺激规模如此之大?这次疫情在经济学上究竟"特殊"在哪里?
11.1 冲击的性质:为什么这次不一样
11.1.1 与2008年的对比
| 维度 | 2008金融危机 | 2020新冠疫情 |
|---|---|---|
| 冲击来源 | 金融资产估值崩塌(间接) | 经济活动的直接行政性停止(直接) |
| 冲击范围 | 主要影响金融市场 | 几乎全部经济活动直接停摆 |
| 同步性 | 各国不同步 | 全球同步停摆(第一波) |
| 持续时间 | 数月(金融)→数年(实体) | 数周停摆→数月受限 |
| 恢复形态 | 缓慢的"K型复苏" | 先V型反弹(反弹效应)→再K型分化 |
| 通胀方向 | 低迷/通缩 | 先通缩后通胀(2021-22) |
| 财政刺激规模 | 美国约5-6% GDP | 美国约15-18% GDP |
| 政策焦点 | 金融体系救助 | 公共卫生+经济救助双轨 |
11.1.2 冲击的三个机制
(一)供给侧冲击:劳动供给与生产能力的直接损失
封控 → 服务业停摆 →
  (a) 劳动力无法到岗(尤其服务业、配送)
  (b) 供应链中断(工厂、港口、物流)
  (c) 面对面服务的产出归零(餐饮、酒店、演出、旅游、零售)
  ↓
GDP 的"潜在"水平被压低(不是价格问题,是数量问题)
(二)需求侧冲击:收入与预期
失业/停工 → 收入下降 + 高度不确定 →
  储蓄率飙升(预防性储蓄)→ 总需求骤降
  ↓
服务消费(占美国GDP约2/3、占中国GDP约45%)遭受重创
(三)供给-需求的相互作用:这次是"负供给冲击 + 负需求冲击",但政策反应不对称
这是本节最重要的分析点:
- 负供给冲击(减少产出)通常应避免需求侧刺激,否则会推高通胀;
- 但因为冲击同时包含需求崩塌(储蓄率飙升),政府必须大规模刺激;
- 结果:刺激的规模远超"弥补产出缺口"的需要,一部分溢出到资产价格和商品价格上;
- 这为2021-2022年的通胀埋下了伏笔。
11.1.3 全球数据
| 指标 | 2020年 |
|---|---|
| 全球GDP增长 | -3.1%(IMF,2020年10月估计;后续上修至约-2.8%)——二战后首次全球衰退 |
| 美国实际GDP | -2.2%(2009年为-2.5%,是75年来首次衰退) |
| 中国实际GDP | +2.3%(全球主要经济体中唯一正增长) |
| 欧元区 | -6.1%(后修正至-6.3%) |
| 全球失业增加 | 约1.11亿(ILO) |
| 全球贫困人口 | 增加约1.2亿(世界银行) |
| 全球贸易量 | -5.3%(WTO,货物贸易) |
| 航空客运量 | -65.9%(IATA) |
中国的对比表现:
| 指标 | 2020 | 2021 | 2022 |
|---|---|---|---|
| 实际GDP增速 | 2.3% | 8.4% | 3.0% |
| 出口(亿美元) | 25,900 | 31,500 | 30,600 |
| 城镇调查失业率 | 5.6% | 5.1% | 5.6% |
11.2 中美欧日四国的政策比较
11.2.1 美国:史上最大规模的财政转移
刺激方案规模:
| 时间 | 措施 | 规模(万亿美元) |
|---|---|---|
| 2020.3 | 《家庭优先腐蚀肺炎应对法》(CARES Act) | 2.2 |
| 2020.12 | 《第二轮经济稳定法》(American Rescue Plan) | 1.9 |
| 2020.12 | 美联储紧急工具 | — |
| 合计 | 约4.1万亿(约占GDP 18%) |
CARES Act 的三大支柱:
- 补充失业保险:每周600美元联邦补贴(高于多数州),是危机前的3倍;
- 直接现金发放:每人1200美元(年收入<7.5万美元),第二轮提高到1400美元;
- PPP贷款:小企业可申请联邦担保贷款(薪资80%代付)。
美联储的非常规操作:
- 利率降至 0-0.25%(2020.3);
- 无限量购买国债和MBS(3月23日宣布,无上限);
- 建立紧急贷款设施(Main Street、Corporate Credit、Municipal Liquidity等);
- 逆回购工具:允许外国央行以美元换国债(这实际上把美联储的政策空间"借"给了全球);
- 2020年8月:通胀目标框架(average inflation targeting)——放弃"2%上限",改为"平均2%",即允许通胀超2%一段时间。
效果:
| 指标 | 2019年12月 | 2020年12月 | 变化 |
|---|---|---|---|
| 失业率 | 3.6% | 6.7% | +3.1 |
| 劳动参与率 | 63.3% | 61.7% | -1.6 |
| 个人储蓄率 | 7.7% | 13.2% | +5.5 |
| 家庭净金融储蓄 | — | +1.2万亿 | |
| CPI通胀 | 2.3% | 1.4% | -0.9 |
两个关键观察:
- 美国经济恢复异常强劲:2021年GDP增长 5.8%(历史最高增速之一);
- 但劳动力市场存在"疤痕":到2022年底,参与率仍未回到2019年水平(500万+人退出劳动力市场)。
11.2.2 中国:精准防控 + 精准施策
经济政策(2020年):
| 政策 | 内容 | 规模 |
|---|---|---|
| 财政政策 | 赤字率3.6%+1.9万亿特别国债(抗疫特别国债) | 约2.5万亿 |
| "纾困帮扶" | 减税降费、社保减免、租金减免 | 约2.5万亿 |
| 专项债扩容 | 新增地方政府专项债3.75万亿 | 3.75万亿 |
| 货币政策 | 降准降息、普惠小微、专项再贷款 | 结构性工具 |
| 消费券 | 地级市发放消费券 | 数百亿 |
关键结构性特征:
- 政策精准性:针对受疫情冲击最大的行业(餐饮、住宿、交通、文娱);
- 不"大水漫灌":M2增速2020年约10%,2021年约9%,远低于美欧;
- 政府债券快速扩张:2020年国债+地方债净增约8.3万亿。
结果:
- 2020年GDP +2.3%(全球主要经济体唯一正增长);
- 工业增加值增长2.8%,出口增长1.9%(因疫情全球需求转移);
- 但消费恢复慢:社会消费品零售总额2020年-3.9%,餐饮收入-16.6%;
- 2020年居民人均可支配收入实际增长2.3%,但消费倾向下降(预防性储蓄上升)。
2021-2022年的转折:
- 2021年GDP +8.4%(低基数+出口超预期+商品涨价);
- 但 PPI(工业生产者出厂价格)2021年上涨8.1%,是1996年以来最高;
- CPI温和(2021年+0.9%),但上游-中游-下游利润严重分化(煤炭、钢铁、航运暴利,中小企业被挤压);
- "限电"与"双限"政策(2021年9月起)成为国际关注焦点。
11.2.3 欧洲:疫苗进度与经济复苏的错配
欧洲的特殊困难:
- 疫苗采购与接种进度落后(2021年上半年德国、法国、意大利接种率明显低于英美);
- 2021年夏"delta"变异株引发新一轮限制;
- 经济恢复依赖服务业(旅游、零售),而服务业恰恰是被封锁最严重的。
复苏基金(NextGenerationEU,2020年7月):
- 规模 7500亿欧元(2021年上调至1.8万亿欧元总额,减去已拨付部分);
- 核心是数字化、绿色转型、投资;
- 这是一次"欧盟版的产业政策",历史上欧盟第一次大规模举债。
欧央行:
- 2020年3月"7500亿欧元紧急资产购买计划"(PEPP);
- 2021年7月"战略紧急资产购买计划"(PEPP+);
- 2022年7月TPI机制(Transmission Protection Instrument)——为成员国购买国债设置条件。
结果:
- 欧元区2020年GDP -6.3%,2021年+3.4%,2022年+3.3%;
- 但2022年8月德国制造业PMI降至46.9,经济动能明显减弱;
- 能源价格飙升(见11.5节)。
11.2.4 日本:出口受益与内需受损
- 2020年GDP -4.2%(主要发达经济体中跌幅较小,因出口医疗设备和远程办公设备需求激增);
- 2021年+2.7%,2022年+1.0%;
- 但日元持续贬值(2022年一度贬至1美元兑151日元,30年最低)削弱了进口购买力;
- 日本是能源进口国,2022年能源账单激增;
- 人口老龄化+超低通胀使货币政策空间受限。
11.2.5 四国对比总表
| 维度 | 美国 | 中国 | 欧洲 | 日本 |
|---|---|---|---|---|
| 2020 GDP | -2.2% | +2.3% | -6.3% | -4.2% |
| 刺激规模/GDP | ~18% | ~10% | ~20%(含EU基金) | ~15% |
| 货币政策 | 零利率+无限QE+平均通胀目标 | 结构性宽松、精准 | 7500亿+PEPP | 负利率+ETF购买 |
| 疫后增长 | +5.8%(2021) | +8.4% | +3.4% | +2.7% |
| 通胀(2022 CPI) | 8.0% | 2.0% | 8.4%(欧元区) | 3.3% |
| 劳动力恢复 | 参与率长期未恢复 | 充分 | 尚可 | 充分 |
| 主要遗留问题 | 通胀+债务+分配 | 债务+房地产 | 能源+财政+竞争力 | 人口+通胀 |
11.3 从"大放水"到"通胀回潮":因果链
11.3.1 2021-2022年通胀数据
| 年份/时点 | 美国CPI | 欧元区CPI | 中国CPI | 中国PPI |
|---|---|---|---|---|
| 2021 | 4.7% | 2.6% | 0.9% | 8.1% |
| 2022 | 8.0% | 8.4% | 2.0% | 4.1% |
| 2022.6(峰值) | 9.1% | 10.6% | 2.5% | 8.8% |
| 2023 | 4.1% | 5.4% | 0.2% | -3.0% |
结构分解(美国2022年6月):
- 能源:约+11%(汽油+40%);
- 食品:约+10%;
- 核心商品(新车、家电):约+8%;
- 核心服务(住房、租金):约+6%;
- 住房服务( shelter )单项贡献约CPI的1/3——这是美联储最关注的"粘性"部分。
11.3.2 四个成因
(一)财政刺激的溢出(需求侧)
- 美国的超额储蓄(约1.3-1.5万亿美元)+ QE压低利率;
- 财政转移支付直接进入居民账户,在供给受限的情况下必然转化为物价;
- 美国的"需求-供给缺口"是全球商品涨价的根源之一。
(二)供应链瓶颈(供给侧)
- 2020-2021年海运费飙升(集装箱运价从约1500美元涨到峰值超2万美元,涨超10倍);
- 缺芯(汽车、手机等减产);时库存耗尽;
- 关键问题:为什么在需求下降的2022年,通胀没有随之消退? 因为劳动力市场脱节(移民减少、老龄化、企业留人)使供给弹性下降。
(三)能源与地缘政治(2022年)
- 俄乌战争 + 沙特等OPEC+减产;
- 欧洲天然气价格从约30欧元/MWh涨到峰值超300欧元/MWh(涨10倍);
- 英国天然气批发价峰值约10倍;
- 欧洲天然气危机是1970年代以来最严重的能源冲击。
(四)劳动力市场结构性脱节(最被低估的原因)
- 2021年美国"大辞职"(Great Resignation):全年辞职人数创纪录;
- 原因:超额储蓄+工资通胀预期+对工作条件的重新评价;
- 后果:服务行业用工短缺 → 工资上涨 → 服务通胀螺旋;
- 数据:休闲住宿业职位空缺从2020年3月的约100万增至2021年6月的约450万;美国平均时薪2021年+4.7%、2022年+5.0%(扣除通胀后实际时薪2022年仍上升约1-2%)。
11.3.3 央行的错误与转型
美联储:
- 2021年9月"transitory(暂时性)"表述;
- 2021年11月启动Taper(缩减购债);
- 2022年3月首次加息25bp,此后11次加息,2023年7月达到 5.25-5.50% 的峰值;
- 2022年6月对汽油/食品实施价格上限(每加仑8美元)——政治干预价格信号的经典案例;
- 教训:美联储低估了服务通胀的粘性,等到确认时已经落后于曲线。
欧洲央行:
- 2022年7月前长期坚持"暂时性",直到7月才紧急加息;
- 后果:欧元区的通胀峰值(10.6%)高于美国(9.1%)——因为行动更晚。
中国:
- 政策基调从"稳增长"转向"保供稳价";
- 2021年9月"双限"(限电+限产);
- 2022年"稳增长"重新成为主线(基建投资发力、专项债提前发行);
- PPI-CPI剪刀差:2021年PPI+8.1% vs CPI+0.9%,7.2个百分点,导致中下游制造业大面积亏损。
11.4 通胀的社会分配后果
11.4.1 通胀是一种"税收",但方向复杂
常识性说法:"通胀是财富从债权人向债务人的转移。" 这个说法部分正确但不完整:
正确的部分:
- 浮动利率债务人获益,固定利率债务人受损;
- 现金持有者受损;
- 实物资产持有者(房产、股票、商品)获益。
不完整的部分(2021-2022的真实图景):
| 群体 | 影响 | 机制 |
|---|---|---|
| 低收入家庭 | 受损(最严重) | 食品、住房、汽油占支出比高;工资调整滞后 |
| 固定收入者(老年人、福利领取者) | 受损 | 养老金调整滞后于物价 |
| 房贷固定利率者 | 受损 | 实际债务负担上升 |
| 房东 | 受损 | 租金管制下无法完全转嫁成本 |
| 股票/房产持有者 | 大幅获益 | 资产价格上涨远超通胀 |
| 浮动利率房贷者 | 获益 | 2022年美国浮动利率房贷规模约1.1万亿美元 |
| 企业 | 分化 | 有定价权的大企业获益;中小企业成本上升 |
关键数据:美国 2021-2022年通胀的受益者主要是高收入家庭(持有资产),而低收入家庭的实际收入增长落后于通胀。美联储的研究显示,2022年美国通胀对低收入消费者的影响是"生活必需品(住房+食品+交通)"的价格压力。
11.4.2 央行目标函数的政治经济学
这是本节最精彩的理论点:
宣布"2%通胀目标"(1996年美联储) → 承诺可信 → 锚定预期 → 通胀预期稳定
   ↓
但:如果一个央行把"通胀2%"当作唯一的硬约束,
   它就必须容忍:
   (a) 就业市场的高波动(因为价格粘性 → 调整负担落在就业上)
   (b) 收入分配的巨大变化
   (c) 资产价格的巨大波动(因为实际利率低 → 资产估值高)
   ↓
政治结果:公众开始质疑央行独立性 → 政治压力上升
   ↓
2022年:拜登政府内部出现"抑制通胀"vs"保就业"的争论;
2021年:鲍威尔被指责"太关注就业"(Fed's employment mandate)一个更深的问题:央行的沟通与公众沟通之间存在时间尺度错配——通胀是逐月可见的,失业是统计上"可否认"的(因为可以定义"退出劳动力市场"为"不就业")。这使得通胀的政治成本远高于失业的政治成本,从而导致央行过度关注通胀。
教学结论:2021-2022年通胀证明了第三章的"约束条件"框架:央行在"锚定预期"与"就业稳定"之间不能两全,而不同制度的国家(不同央行声誉、不同财政空间、不同劳动力市场结构)做出了不同选择,代价也不同。
11.5 能源冲击、逆全球化与"新冷战"风险
11.5.1 能源冲击的具体数据
| 指标 | 2021年末 | 2022年峰值 | 2023年 |
|---|---|---|---|
| 欧洲TTF天然气(欧元/MWh) | ~70 | ~340 | ~35 |
| 欧洲电价(居民综合,€/kWh) | 0.25 | 0.45 | 0.15 |
| 英国天然气批发(便士/therm) | 60 | ~900 | 80 |
| TTF气价相对2020均值 | — | 约10倍 |
欧洲应对措施:
- 干预措施(2022年):天然气价格上限、对电力企业征收暴利税、要求电力公司延长固定价格合同、补贴居民账单;
- 需求侧调整:德国推进"燃气供暖退出"立法(2023年通过《建筑供暖法》,2024-2026年逐步禁止新装燃气热水器);
- 供应多元化:挪威管道气、卡塔尔LNG、美国LNG;
- 长期:重启核电(德国)、推进可再生能源("德国气候法"2023年修订,目标2045年气候中性)。
中国:
- 2021年"限电"(拉闸限电)影响了大量工业企业;
- 2022年居民用电价格上调(居民电价从0.53元/度涨到0.56元/度,2023-2024年进一步上调);
- 大规模推进风光装机(2023年全球新增风光约473GW,其中中国约310GW,占全球三分之二);
- 2022年"十四五"能源结构调整。
11.5.2 供应链重组:全球化的"再全球化"
| 方向 | 证据 |
|---|---|
| "中国+1" | 越南、墨西哥、印度的对美出口份额上升 |
| 近岸外包(near-shoring) | 美国《芯片法案》(2022.8,527亿美元)、《通胀削减法案》(2022.8,约3690亿美元税收抵免) |
| 供应链安全审查 | 美国外国投资委员会(CFIUS)审查趋严;欧盟《外国补贴条例》(2023) |
| RCEP | 2022年1月生效的区域全面经济伙伴关系协定 |
| 中国的回应 | "双循环"战略、构建新发展格局 |
深度变化:
- 全球平均交货时间从2020年5月的约80天延长到2021-2022年约100+天(2022年末一度约110天);
- 供应链从"效率最优"(Just-in-Time)转向"韧性优先"(Just-in-Case);
- 关键概念转变:"效率"不再是唯一目标,"可韧性"(resilience)成为新的政策目标——这是制度演化理论的经典案例(见第二章 2.7.3)。
11.5.3 "新冷战"的风险
支撑"新冷战"论述的事实:
- 美国对华半导体设备限制(2022.10更新);
- 美国限制对中国出口先进芯片(2022.10、2023.10两次升级);
- 中国对镓锗的反制出口管制(2023.8);
- 中国对美光科技等公司的安全审查(2023.5);
- 芯片相关产业的投资限制(美国2024.8对中国半导体产业投资限制);
- 电动车关税(欧盟2024年对中国电动车加征最高35.3%关税;美国2024年对华电动车关税提高至100%);
- 跨境数据流动与AI算力管制(2024-2025年成为新焦点)。
支撑"脱钩不可行"论述的事实:
- 中国仍是美国商品贸易的重要伙伴(尤其农产品、稀土、锂、镓);
- 全球产业链的深度依赖(iPhone约30%在中国组装);
- 脱钩的代价由双方分担(FedEx等物流公司已受损);
- 最关键:两国经济互补性强——中国是制造业和原材料基地,美国是高附加值和服务业市场。
教学结论:2020-2025年的"逆全球化"不是去全球化,而是"再全球化+政治化"——供应链在重组,但重心从"成本最低"转向"安全+成本";经济议题被越来越多地安全化。这是一个制度演化的过程:新制度不是凭空设计,而是从旧制度的危机中渐进形成。
11.6 本章小结与思考题
小结
- 疫情是"负供给+负需求"的双向冲击,且两者不对称的规模导致刺激溢出。
- 美国刺激规模达GDP的18%,中国约10%,欧洲约20%,日本约15%;中国是主要经济体中唯一正增长。
- 2021-2022年通胀的四因:财政溢出、供应链瓶颈、能源地缘、劳动力市场脱节("大辞职")。
- 通胀的分配后果比常识复杂:2021-2022年美国的通胀实际上主要由高收入家庭"缴纳",因为他们持有资产。
- 央行目标函数有政治经济学:通胀比失业在政治上更"可见",导致过度关注通胀。
- 能源冲击是1970年代以来最严重的;欧洲被迫作出结构性调整(退出燃气供暖)。
- 全球化进入"再全球化+政治化"阶段,安全成为新的优化目标。
思考与讨论题
- 2020年中国的刺激规模(约10% GDP)明显小于美国(约18%),但中国2020-2021年通胀也显著低于美国。请从"供需缺口"角度解释这一差异。
- 如果你是一国央行行长,面对"大辞职"造成的用工短缺,你会优先做什么?(提示:不要直接答"加息")
- 2022年美联储对汽油设置价格上限。分析这在"信息效率"和"分配公平"之间的权衡,以及它可能产生的次生后果。
- 有人说"通胀是隐形税收",请用2021-2022年的实际情况评述这句话的准确性与局限性。
- 讨论题:中国2021年"双限"(限电限产)政策,与美国2021-22年的应对相比,背后的约束条件差异是什么?请用六维度框架分析。
- 延伸阅读: - IMF《World Economic Outlook》2021-2024年各期 - Acemoglu & Robinson《Narrow Corridors》(2019) - Acemoglu, Johnson & Robinson《The Tips of Trade》(2023) - 世界银行《Global Economic Prospects》2023-2025 - Erceg, Ha & Molloy《The Great Unequalizer》(2011)
下一章预告:第十二章我们把五场危机放在一张表里做系统比较,并讨论一个核心问题:为什么有些危机被消化了,有些变成了长期停滞?同时引入"债务-通缩"与"现代货币理论"这两个前沿讨论。
历史图版
以下图片取自 Wikimedia Commons 公有领域或自由授权档案。看图时请留意:画面里的实物、场景与人群,正是本章所讲机制留下的物质痕迹——机器、队列、账簿、码头、仓库,都是制度与政策在真实世界中的投影。