第十章 2008年全球金融危机
本章学习目标
1. 掌握危机的时间线与损失数据。
2. 理解次贷危机的形成机制:证券化如何把风险从可见处转移到不可见处。
3. 掌握凯恩斯、货币主义、马克思主义三种框架对危机的不同诊断。
4. 评估各国救市方案的差异与后果(美国QE、英国QE3、欧债危机、中国四万亿、欧央行"whatever it takes")。
5. 理解危机对经济学的长期影响:大衰退、"失去的十年"、平庸的复苏。
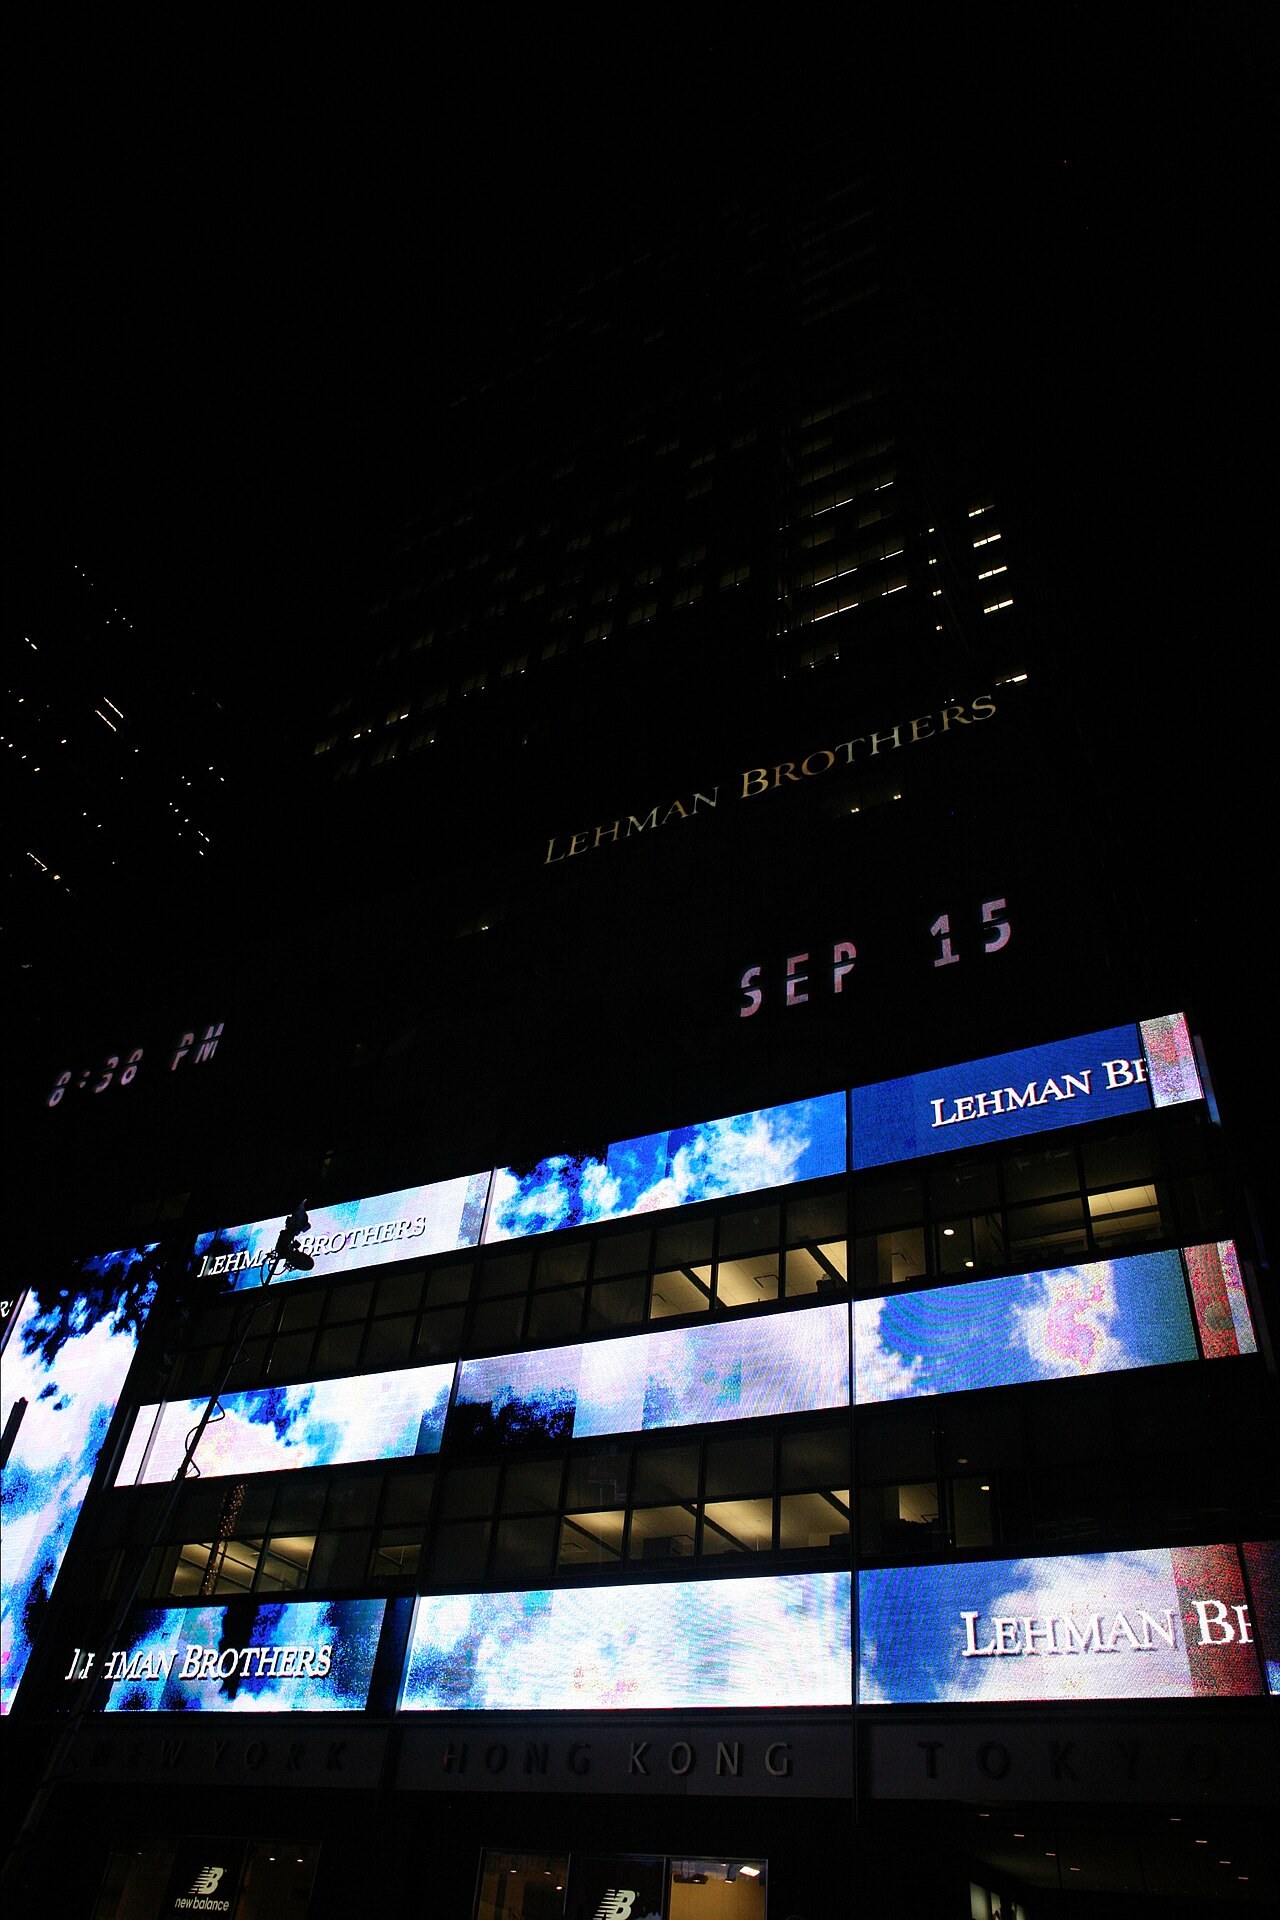
课前问题:2008年9月15日雷曼兄弟破产。10月7日美国国会否决了7000亿美元救助计划,市场随即大跌。7天后国会通过了《紧急经济稳定法》。这十天里发生了什么,让"不能救"的立场在十天后变成了"必须救"?
10.1 危机的时间线与损失
10.1.1 时间线
| 时间 | 事件 |
|---|---|
| 2001.3 | 纳斯达克崩盘,股市从5000点跌至1700点 |
| 2001.9 | 9·11事件,美联储连续降息 |
| 2002-2004 | 低利率环境,房产价格暴涨,信用扩张 |
| 2004.6 | 美联储开始加息(1%→5.25%,2006年) |
| 2005.8 | 惠兰评级下调次级债 |
| 2006.2 | 美国次贷违约率开始上升 |
| 2007.2 | 新兴市场次贷基金(ABN)爆雷 |
| 2007.8.9 | 法国巴黎银行(BNP Paribas)基金冻结,全球信贷紧缩开始 |
| 2007.9 | 北部森林银行倒闭,UK成为第一个衰退的发达经济体 |
| 2008.3 | 贝尔斯登破产,被美联储救助 |
| 2008.7.10 | 房利美与房地美被政府接管( GSE) |
| 2008.9.15 | 雷曼兄弟破产(负债6,190亿美元,史上最大企业破产) |
| 2008.10.3 | 国会否决7000亿救助方案(ARMY投票结果:228-207) |
| 2008.10.10 | 财政部紧急方案(临时资产救济计划TARP)获批,初始授权2500亿,后升至7000亿 |
| 2008.10.13 | 财政部、联储、FDIC联合发布"不良资产救助计划"(TALF) |
| 2008.11.25 | 美联储启动 QE1(购买机构债、MBS等) |
| 2008.12 | 零利率(0-0.25%);放弃传统货币工具 |
| 2009.2 | 美国《复苏与再投资法案》(7870亿美元刺激) |
| 2009.3 | 英格兰银行QE1(2000亿英镑) |
| 2009.5 | 欧央行"whatever it takes"(欧洲央行议会声明) |
| 2009.8 | 美联储QE2(购买6000亿美元国债) |
| 2010 | 欧洲主权债务危机爆发(希腊、爱尔兰、葡萄牙、西班牙) |
| 2011.8 | 伯南克:美联储"QE3"(扭曲操作,美元4000亿/月) |
| 2012.9 | 美联储QE3(每月400亿美元国债 + 400亿美元MBS) |
| 2012.12 | 财政悬崖 |
| 2013.3 | 塞班德拉(Bernanke)QE3放缓 |
| 2014.10 | QE3结束 |
10.1.2 损失数据
| 指标 | 数据 | 来源 |
|---|---|---|
| 美国GDP 2009年实际下降 | -2.5%(2008年-0.1%,累计为二战以来最深) | BEA |
| 美国失业率峰值 | 10.0%(2009年10月) | BLS |
| 美国失去的就业岗位 | 约870万(2007年12月-2010年2月) | BLS |
| 全球GDP 2009年增长 | -0.1%(首次全球衰退) | IMF |
| 全球失业增加 | 约2000万 | ILO |
| 美股道指跌幅 | 2007年10月高点14,164 → 2009年3月6,463,-54% | |
| 全球私人部门债务减值 | 约 13.5万亿美元 | McKinsey (2009) |
| 美国政府财政赤字 | 2009年 9.8% GDP,2010年8.6% | CBO |
| 家庭净财富损失(美) | 约 11.9万亿美元(2006-2009) | Federal Reserve |
| 房价跌幅(美国) | -32%(全国),部分地区-60% | Case-Shiller |
| 失业(欧盟) | 2009-2013年,欧元区分国失业率最高 27%(西班牙2013) | Eurostat |
| 希腊失业率 | 峰值 27.8%(2013) | |
| 希腊GDP | 累计下降 -45%(2009-2015) | |
| 全球主权债务总额 | 从2007年占GDP的约63%升至2014年约 99% | BIS |
10.2 危机的形成机制
10.2.1 第一层:证券化如何隐藏风险
传统贷款 vs 证券化:
传统模式:
  银行 → 借款人(房贷)→ 借款人还本付息
  银行持有到期,能看见借款人还款行为

证券化模式:
  银行 → 出售房贷给SPV → SPV打包成MBS
  → MBS分层(Senior/Mezzanine/Equity)→ 卖给投资者
  → 银行回收现金,再放新贷款("originate to distribute")
→ 风险被切碎、评级、卖给全球投资者问题出在四处:
- 信息不对称:投资者只看到评级(AAA、AA),看不到底层贷款质量;
- 激励错位:评级机构(标普、穆迪、惠兰)由发行人付费,存在"评级通胀";后来2007年标普CEO公开道歉,承认"评级机构是伪科学";
- 相关性假设失效:模型假设不同地区的房价不相关,因此风险可分散。但2004-2006年美国全国房价普涨,区域分散失效;
- 期限错配:银行持有高流动性资产,却负债端是难以变现的证券化产品。
10.2.2 第二层:CDS 与合成 CDO("信用违约互换")
CDS 本意是对冲工具:银行卖出一个保险,若借款人违约,CDS 赔付。理论上这分散了风险。
但现实是:
- 保费收入成为利润来源("无本金风险的业务"),促使大规模扩张;
- 交易对手高度集中于少数几家(AIG 是最大交易对手,卖出约5000亿美元CDS);
- CDS 净卖出方总量与净买入方总量严重不匹配;
- 合成 CDO:从 CDO 的次级档位再切分、再保险,制造出"垃圾中的垃圾",评级AAA;
- 结果:风险不是被分散,而是被放大并隐藏。
马克思主义解读:这是《资本论》第三卷"信用与虚拟资本"的一次教科书级演示。马克思在1867年就指出:信用是把未来收入资本化的机制,它可以把资本运动的时间缩短,但同时制造"虚假的繁荣"。金融化不是金融"部门"的产物,而是资本逻辑在金融形式上的自我扩张。
10.2.3 第三层:政策环境的助推
| 因素 | 机制 |
|---|---|
| 格林斯潘难题"衍生品" | 央行无法区分"为对冲"与"为投机"的交易,只能全部监管或全部不管 |
| 长期低利率(2001-2004) | 美联储联邦基金利率从6.5%降到1%,"寻找收益率"(reach for yield) |
| 全球储蓄过剩 | 中国等国的经常账户顺差→购买美国国债→压低长期利率 |
| 房屋作为"美国中产的核心资产" | 房价上涨=家庭净财富上升=消费增加=美联储可以降息 |
| "金融创新"的文化叙事 | 风险模型(VaR等)制造了"风险已被管理的"幻觉 |
| 监管空白 | 影子银行(对冲基金、私募信贷、货币市场基金)几乎不受监管 |
格林斯潘的著名预言(2005年8月):
"金融创新的本质是推动边界扩张——而这必然导致风险边界的扩张。……因此,金融体系最终会在某处达到一个临界点。"
这句话在2007年被验证。
10.2.4 第四层:三个并行市场的"大爆炸"(2008年9-10月)
危机在2008年9月同时在三个市场爆发,这是它前所未有的性质:
(一)住房市场:新屋开工从2006年peak 200万套跌到2009年最低约40万套(-80%);止赎申请从2006年每月约50万份飙到2009年10月约300万份。
(二)金融市场:货币市场基金"breaking the buck"(2008年9月)——Reserve Primary Fund成为美国历史上第一个"跌破面值"的货币市场基金,恐慌蔓延到所有短期市场;股票市场跌54%;国债市场一度流动性枯竭(拍卖多次流拍,收益率剧烈波动)。
(三)实体经济:2008年11月美国失业率跳升至 8.5%(单月 +75万,是历史最大单月增幅),2009年10月达10.0%。
教学结论:危机的严重性来自于住房(抵押品)、金融(中介)、实体(就业)三个系统的同时失效。任何只分析其中一层的解释都不完整。
10.3 三种理论框架的诊断
10.3.1 凯恩斯主义诊断
核心:
- 大萧条的教训被遗忘了——2003-2007年,包括美联储在内的主流机构都相信"这次不一样",因为通胀温和、没有银行倒闭、劳动力市场灵活;
- 信贷紧缩是总需求冲击,但美联储早期(伯南克2008年3月)的第一反应是救助机构(bear raid on Bear Stearns)而非救助市场,导致流动性持续恶化;
- 货币政策的时滞太长——从2008年1月首次降息到9月雷曼倒闭,长达8个月的政策迟滞;
- 财政政策被政治程序锁死(10月3日国会否决)。
凯恩斯式的自我批评:
- 如果美联储在2008年初就果断大规模扩表、财政部在2008年春季就实施大规模财政刺激,复苏可能更快;
- "大衰退"的直接原因之一是政策工具的政治障碍,而不是理论缺陷。
10.3.2 货币主义诊断(弗里德曼-施瓦茨的"宿敌"逻辑)
核心:
- 2003-2004年的低利率是"对9·11后衰退的过度反应";
- 2004-2006年的加息本应更早更狠,以抑制房价泡沫;
- 监管缺失是根本:允许了"私人货币"和杠杆的无限膨胀;
- 格林斯潘/伯南克的"救市"创造了道德风险,导致更大泡沫。
伯南克的反驳(他在2013年与Milgram战 debate中):
- 问题不在于货币当局反应过度,而在于危机爆发时货币政策空间已被耗尽(利率已降至0);
- 真正的错误在于对金融机构风险的低估与监管的失败,而不是救市规模。
实践检验:QE后美国的通胀始终低迷(2010-2015年CPI多数年份在0-2%),没有出现"货币贬值引发通胀"。这削弱了"量化宽松导致恶性通胀"的批评,但没解决"资产价格与金融资产高度膨胀、实体投资不足"的分配后果问题。
10.3.3 马克思主义诊断
这是马克思主义分析在21世纪最有说服力的应用之一。
(一)金融化:金融资本取代产业资本
| 年份 | 金融业增加值占美国GDP | 金融业利润占企业利润总额 |
|---|---|---|
| 1980 | 约5% | 约25% |
| 2000 | 约8% | 约40% |
| 2007 | 约8.5% | 约41% |
| 2018 | 约8% | 约35% |
解释:这不是"金融业创造了更多价值",而是资本的积累路径发生了改变——当实体部门的利润率下降、资本找不到高回报的投资机会时,资本流向金融与不动产的自我增殖。
(二)虚拟资本与资本价值膨胀
马克思在《资本论》第三卷第十三章的核心命题:
虚拟资本的价值 = 未来收入的资本化。虚拟资本的价值可以独立于其对应的现实资本而膨胀。
在2000年代:
- 企业利润总额中,金融部门利润占比接近一半;
- 金融业GDP占比与制造业GDP占比接近(约11-12%);
- 企业的盈利模式从"卖出更多东西"变成了"交易资产"(金融化收益)。
(三)"金融加速器"(伯南克等)与马克思主义的一致性
伯南克等(1989)的金融加速器模型——这是一个新凯恩斯主义模型,但机制与马克思惊人相似:
- 资产价格下跌 → 银行资产负债表恶化 → 外部融资溢价上升 → 投资下降 → 产出下降 → 资产价格进一步下跌。
在马克思的框架里,这只是危机机制的一个特例;而伯南克的贡献在于把它模型化了。
(四)危机是资本主义内生的
| 马克思主义命题 | 2008年验证 |
|---|---|
| 积累与生产过剩 | 2000年代美国投资大量流入低生产率部门(住宅建筑业就业从2006年约100万降到2010年约50万) |
| 金融是虚拟化的加速器 | 次贷→MBS→CDO→CDS→合成CDO,五层杠杆 |
| 竞争迫使冒险 | 交易员奖金与交易额挂钩,而非与长期利润挂钩 |
| 危机的破坏性 | 870万个岗位、11.9万亿美元家庭财富蒸发、全球产出首次负增长 |
| 修复靠资本贬值 | 2008年后美国企业利润在2010年代创历史新高,但就业恢复缓慢(劳动份额下降) |
(五)"资本主义修复的方式":2008年后十年的美国
| 指标 | 2007 | 2019 |
|---|---|---|
| 失业率 | 4.6% | 3.7% |
| 非农就业 | 1.38亿 | 1.51亿 |
| GDP | 14.87万亿 | 19.07万亿 |
| GDP/非农就业产出 | 10.8万 | 12.6万(+17%) |
| 家庭净财富中位数 | — | 长期停滞 |
| 劳动报酬占GDP比重 | 约65% | 约58% |
| 前10%收入份额 | 约34% | 约45% |
教学结论:2008年后美国实现了"低失业、高利润、低通胀"的组合——但代价是劳动份额下降与收入不平等历史性上升。 这印证了马克思的一个基本判断:资本主义的修复方式,是把危机成本社会化、把收益私有化。
10.4 各国救市方案的比较
10.4.1 美国:QE 的实验
| 阶段 | 时间 | 规模 | 内容 |
|---|---|---|---|
| QE1 | 2008.11-2010.3 | 1.75万亿美元 | MBS、机构债、TALF |
| QE2 | 2010.11-2011.6 | 6000亿美元 | 长期国债 |
| 扭曲操作(Operation Twist) | 2011.9-2012.6 | 4000亿美元 | 卖短债买长债,压低长端利率 |
| QE3 | 2012.9-2014.10 | 每月400亿美元国债+400亿美元MBS | 开放式、按月公布 |
| 合计 | 约4.5万亿美元 |
效果:
- 美国10年期国债收益率从2008年10月的3.8%降至2012年中的1.5%;
- 标普500从2009年3月的676点涨到2014年的2000点以上(超过危机前高点);
- 2010-2015年美国新增就业约1200万;
- 但:劳动参与率从2007年63.0%降至2015年62.0%,失业后"退出劳动力市场"的人数约500万。
QE 的真实作用机制(不是"印钞通胀",而是):
- 压低无风险利率 → 降低资产贴现率 → 提升资产估值;
- 压缩信用利差 → 企业融资成本下降;
- 财富效应 → 家庭净财富上升 → 消费恢复;
- 美元贬值 → 提升出口竞争力;
- "退出困难"(可逆性有限)→ 形成"央行不敢退出"的软约束。
10.4.2 欧洲:欧债危机与"内部贬值"
问题的特殊性:欧元区是一个货币政策统一、财政政策分立、但缺乏统一财政能力的制度。危机时,各国不能贬值、不能单独降息,只能"内部贬值"(削减工资、福利、物价)。
| 国家 | 危机时间 | 财政赤字(峰值) | 失业率(峰值) | GDP累计变化 | 债务/GDP(2015) |
|---|---|---|---|---|---|
| 希腊 | 2009- | 120.5%(2013) | 27.8%(2013) | -45% | 180% |
| 意大利 | 2008- | 5.5%(2013) | 12.7% | -9% | 132% |
| 西班牙 | 2009- | 10.5%(2010) | 26.1%(2013) | -13% | 100% |
| 葡萄牙 | 2009- | 9.4%(2010) | 16.2%(2013) | -7% | 130% |
| 爱尔兰 | 2009- | 14.0%(2010) | 15.4%(2013) | -11% | 105% |
"紧缩的代价"(这是本节最重要的内容):
| 观察 | 数据 | 来源/说明 |
|---|---|---|
| 欧债危机后希腊人均GDP | 下降45% | 希腊国家统计局 |
| 失业带来的死亡 | 欧洲每年约4,500人自杀与失业相关 | 经济研究(Reichlin等) |
| 医疗与教育支出削减 | 希腊公共医疗支出下降约25% | OECD |
| 儿童贫困 | 希腊儿童贫困率从约15%升至约28% | Eurostat |
| 意大利"实际工资" | 2009-2013年实际工资下降约7% | 意大利统计 |
| 研究结论 | 卡明斯基等研究: austerity 对经济增长的拖累远超其对债务/GDP比率的改善 | IMF 2010研究(后来被作者称为"overestimated") |
欧央行的转折(2012年7月26日):
"Whatever it takes"(whatever it takes to secure the euro) —— 德拉吉(Draghi)
结果:
- 2012年8月欧央行宣布"直接货币交易"(OMT,无条件购入债券以压制利差);
- 利差从超过1000个基点(希腊10年期 vs 德国10年期)压缩到约50-100个基点;
- 避免了欧元区解体。
但代价:
- 欧元区在危机中出现了近二十年来首次长期衰退(双底衰退,2008-09与2011-13);
- 失业率在2013年达到 19.2%(欧盟最高);
- 成员国之间出现严重政治分化(英国2016年脱欧、意大利民粹政党崛起、法国"黄背心"运动2018年);
- 政治后果远比经济后果深远:主流政党失去信任,民粹主义成为新的政治主流。
10.4.3 中国:"四万亿"刺激的得与失
背景:2008年11月9日,中国国务院常务会议决定实施积极财政政策和适度宽松的货币政策,推出总额4万亿元人民币(约5860亿美元)的经济刺激方案。
主要组成:
| 方向 | 金额 | 占比 |
|---|---|---|
| 加快基础设施(铁路、公路、电网、水利等) | 1.5万亿 | 37.5% |
| 加快农村基础设施建设("万村千乡"、农村公路网) | 0.6万亿 | 15% |
| 加快节能减排与结构调整 | 0.3万亿 | 7.5% |
| 加快科技创新(重大科技专项) | 0.2万亿 | 5% |
| 增加医疗卫生、教育等民生支出(保障房、补助教育) | 0.3万亿 | 7.5% |
| 加快灾后重建 | 1万亿 | 25% |
| 安排中央预算内投资 | 0.3万亿 | 7.5% |
| 税收优惠 | 0.4万亿 | 10% |
效果(总量):
| 指标 | 2008 | 2009 | 2010 | 2011 | 2012 |
|---|---|---|---|---|---|
| 名义GDP(万亿元) | 31.4 | 34.1 | 40.9 | 47.3 | 52.4 |
| 名义GDP增速 | 9.7% | 9.4% | 14.2% | 9.5% | 7.7% |
| 实际GDP增速 | 9.7% | 9.2% | 10.6% | 9.5% | 7.7% |
| 固定资产投资增速 | 16.1% | 15.1% | 19.3% | 16.2% | 15.0% |
| 城镇新增就业(万) | 1189 | 1100 | 1168 | 1205 | 1266 |
| 城镇登记失业率 | 4.2% | 4.3% | 4.1% | 4.1% | 4.1% |
中国在2009-2010年的表现是全球主要经济体中最亮眼的:2009年中国GDP增长9.2%,带动全球增长约1/3(IMF估算);中国在2009年超越德国成为世界第三大出口国,2010年超越日本成为世界第二大经济体。
但代价清晰可见:
代价一:产能过剩
- 2009-2011年,钢铁、水泥、建材、有色金属等行业产能大幅扩张;
- 2012年后,钢铁、建材行业长期亏损(约30%企业亏损);
- 到2015年前后,中国粗钢产能超过9亿吨,而全球需求峰值约7亿吨;
- 结果是" zombie企业"长期存在、地方政府保护、银行不良积累。
代价二:地方债务与融资平台
- 地方政府为配套中央项目而举债,通过"城投公司"(地方政府融资平台)融资;
- 城投债余额从2008年约0.5万亿增至2020年约5.5万亿元;
- 2020-2023年进入化债期,中央置换债、特殊再融资债等工具累计处理数十万亿元隐性债务。
代价三:信贷扩张与影子银行
- 2010-2015年社会融资规模膨胀,2015年增速超过18万亿;
- 银行理财、表外业务(影子银行)大幅扩张;
- 2015-2016年中央不得不整治"影子银行"与银行间同业负债。
代价四:房价与产能的耦合
- 2009-2013年房价快速上涨(2013年北京、上海房价涨幅超20%);
- "影子银行+地方债+房地产"三者互相支撑,成为中国此后十年最重要的系统性风险源。
教学结论:中国"四万亿"是一个"总量上非常成功、结构上埋下隐患"的案例。它成功避免了衰退、维持了就业、带动了全球复苏;它的问题在于用行政手段快速扩张投资,绕过了"资本回报率约束",从而积累了产能、债务与房价的连锁风险。这正是马克思"资本积累具有强制性与无政府性"命题的一个现代注脚。
10.4.4 各国方案的对比总表
| 维度 | 美国 | 欧元区 | 英国 | 中国 |
|---|---|---|---|---|
| 主要工具 | QE + 财政 | ECB + 紧缩财政 | QE + 财政紧缩 | 财政投资 + 信贷 |
| 规模 | 约4.5万亿美元QE | 数千亿欧元 | QE3 2000亿英镑 | 4万亿人民币 |
| 汇率 | 美元贬值 | 无法贬值(内部贬值) | 英镑贬值 | 人民币稳定 |
| 就业恢复 | 较快但参与率下降 | 极慢 | 慢 | 快 |
| 通胀 | 长期低迷 | 一度通缩(2015年-0.3%) | 低 | 低 |
| 不平等 | 上升 | 上升 | 上升 | 中等 |
| 政治后果 | 民粹化(茶党/ Occupy) | 极右翼与民粹崛起 | 脱欧 | — |
10.5 危机后的理论反思
10.5.1 经济学界的分裂
| 阵营 | 代表人物 | 主张 |
|---|---|---|
| 主流(温和凯恩斯) | 伯南克、索尔、Yellen | 危机源于监管缺失与宏观政策失误;需要更好的央行框架(通胀目标+金融稳定) |
| "新凯恩斯主义3.0" | Krugman、Ohanian | 需要"影子银行监管"与宏观审慎;QE是正确的但本应更早更大 |
| 货币主义/奥地利学派 | 塞尔丁、克鲁格曼批评、莱因哈特 | 危机是"货币现象"与"人为繁荣";救助创造道德风险 |
| 宏观审慎派 | 影子银行委员会(FSB)、Gorton | 影子银行必须被当作银行监管,这是2008的核心教训 |
| 马克思主义/左翼 | Robert Brennan、Wolfgang Streeck、Varoufakis | 危机是资本主义积累逻辑的产物;金融部门已"劫持"经济政策;需要社会所有权与需求侧政策 |
一个耐人寻味的共同点:几乎所有阵营都同意金融监管的失败是核心原因。这是本书的一个很好案例:不同范式可以在事实层达成共识(第三章 3.4.1)。
10.5.2 长期后果:"大衰退"与"失去的十年"
| 国家 | 危机前2007年GDP水平 | 何时恢复 | 累计损失 |
|---|---|---|---|
| 美国 | 14.87万亿(2012年价) | 2015年 | 约8% |
| 希腊 | — | 未恢复(至2024年) | 45% |
| 英国 | — | 2013年 | 约7% |
| 意大利 | — | 2015年 | 约9% |
| 西班牙 | — | 2017年 | 约13% |
| 日本(1990年代类比) | — | 未恢复 | — |
| 中国 | 22.9万亿(现价) | 2010年 | — |
欧元区"内部贬值"的比较优势:2015年后,欧元名义GDP已超过危机前,但人均实际消费和产出仍低于危机前水平,人均实际GDP到2024年才大致恢复到2007年水平(因人口增长,人均水平仍略低)。
10.5.3 三个未解的问题
- QE是否造成了资产价格与实体经济的背离? 股市创历史新高,但劳动参与率下降、工资增长停滞、住房可负担性恶化 —— "K-shaped recovery"(K型复苏)是主流描述。
- 为什么不引发恶性通胀? 主流解释:危机后经济存在巨大"产出缺口"(闲置产能),且通胀预期锚定良好。马克思主义解释:金融部门庞大使得货币更多流向资产而非商品价格。这个解释在机制上更有说服力。
- 为什么没有出现1929-33式的崩塌? 因为这次及时建立了"最后贷款人"机制。这是1929与2008最重要的制度差异。
10.6 本章小结与思考题
小结
- 危机由四层机制叠加:证券化隐藏风险、CDS/CDO放大杠杆、低利率与全球储蓄过剩助推、住房-金融-实体三系统同时失效。
- 三种诊断:凯恩斯(总需求+政策时滞)、货币主义(监管缺失+道德风险)、马克思主义(金融化替代实体积累+危机成本社会化)。
- 美国QE(4.5万亿美元)避免了二次萧条但未解决分配问题;欧元区"内部贬值"造成长期衰退与政治极化;中国"四万亿"总量成功但积累了产能、债务与房价风险。
- 危机后经济学共识:金融监管失败是核心——这是跨范式可达成的事实层共识。
- 长期后果是"K型复苏":资产价格与精英收入恢复快,劳动与多数家庭恢复慢,这印证了马克思关于危机成本/收益分布的判断。
思考与讨论题
- 2008年10月3日国会否决方案后市场大跌,10月13日就通过了TALF。分析这十天内的信息传递与政治博弈,说明"政治程序作为政策约束"的机制。
- QE 为什么没有引发恶性通胀?分别用凯恩斯(产出缺口)、货币主义(流通速度)、马克思主义(金融部门占比)解释,并判断哪个解释更有解释力。
- 中国"四万亿"在2009年有效,为什么同类政策在2015-2016年后效果显著减弱(供给侧结构性改革的背景)?用"边际报酬递减+约束变化"解释。
- 假设你是欧元区的财政委员会成员,如何在"不破坏欧央行独立性"和"避免希腊式崩溃"之间设计方案?至少提出两个方案并比较。
- 讨论题:"2008年危机证明凯恩斯是对的。"请用第三章的分层判断框架,给出你自己的评估(事实层/效率层/分配层/价值层各写一段)。
- 延伸阅读: - Ben Bernanke《Crisis Dolls》 / 试金石:Greenspan testimony (2008) - Adam Tooze《The Great Financial Failure》(too big to fail) - Michael Lewis《The Big Short》 - Joseph Stiglitz《Freefall》 - Robert Shiller《Animal Spirits》(2009,第三版修订大幅增加了对金融危机的分析) - Wolf Langui Streek《Crisis of the Neoliberal Order》(2017)
下一章预告:第十一章进入新冠疫情(2020-2022)。这是人类历史上第一次全球同步的供给-需求双向冲击,公共卫生政策与经济政策深度纠缠。我们将比较中美欧日的抗疫政策与经济代价,并讨论"大放水"与通胀回潮、供应链重组与逆全球化。
历史图版
以下图片取自 Wikimedia Commons 公有领域或自由授权档案。看图时请留意:画面里的实物、场景与人群,正是本章所讲机制留下的物质痕迹——机器、队列、账簿、码头、仓库,都是制度与政策在真实世界中的投影。