第七章 1929-1933年大萧条
本章学习目标
1. 掌握大萧条的量化事实,以及"金本位约束"这一关键制度因素。
2. 理解凯恩斯对大萧条的诊断与马克思对大萧条诊断的异同。
3. 评估罗斯福新政各项措施的实际效果,区分"有效"、"无效"与"有害"的部分。
4. 理解新政的未覆盖面——为什么萧条持续了四年才开始复苏。
5. 学会用"货币主义解释"挑战凯恩斯叙事。
课前问题:如果罗斯福新政从1933年才开始,那么1930-1933年美国经济已经跌了三年。为什么大萧条不是从1929年"罗斯福上台"那一刻开始复苏?这说明罗斯福新政的有效性可能有多大?
7.1 危机的量化图景
7.1.1 主要指标
| 指标 | 1929年峰值 | 1933年谷底 | 跌幅 |
|---|---|---|---|
| 实际GDP(1933年=100) | 105.6 | 66.1 | -37% |
| 工业生产指数 | 110 | 58 | -47% |
| 失业率 | 3.2% | 24.9% | +681% |
| 股价(道指) | 381 | 41 | -89% |
| 货币供应量(M2) | 553 | 245 | -56% |
| 银行倒闭数(累计) | — | 约9,000家 | 全国银行约1/3 |
| 农产品价格 | 100 | 30 | -70% |
| 实际工资(工厂工人) | 100 | 73 | -27% |
| 私人投资 | 100 | 24 | -76% |
注意"私人投资 -76%"这个数字:这是理解大萧条的关键。大萧条不是"消费不足",而是投资崩溃。1930-1933年美国固定资本形成几乎归零。
7.1.2 社会后果
- 失业的绝对人数:约1,300万人(1933年),相当于全部劳动力的25%
- 劳资关系逆转:美国历史上唯一一次工人实际工资与资本收益比大幅上升(因为资本几乎无收益)
- "大萧条"这个词的来源:胡佛称其为" Depression"(萧条),后被讹传为" Great Depression"
- 社会运动激进化:1932年华盛顿特区退伍军人游行( Bonus Army)被驱散;银行倒闭潮中人们开始挤兑;1933年《全国工业复兴法》出台前已有大量自发罢工
- 文化影响:1933年胡佛自愿离职时只留下"一个民族一个梦"的告别词;1936年罗斯福《炉边谈话》成为美国总统史上最著名的广播系列
7.2 危机的成因:四种解释
7.2.1 古典/新古典解释(市场自动调节失败于金本位)
核心机制:
金本位约束
  ↓
金本位下货币供给由黄金储备决定
  ↓
美国1929-1933年银行倒闭潮 → 货币乘数崩塌
  ↓
货币供应量下降 56%(1930年10月 -25%)
  ↓
物价水平下跌 → 实际债务负担加重(债务-通缩螺旋)
  ↓
企业破产、银行坏账、失业欧文·费雪的"债务-通缩理论"(1933):
名义债务是固定的,物价下跌使实际债务负担上升 → 借款人抛售资产还债 → 价格进一步下跌 → 实际负担更重。
美联储的责任:本该在1929-1933年大幅扩张基础货币以防止银行倒闭和通缩,实际却收缩了约三分之一。伯南克与弗里德曼(2009,与本卷作者无关;应为伯南克与弗里德曼合著《美国货币史(1867-1960)》)对此的经典研究证明:如果美联储在1929-1932年维持货币存量稳定(不收缩),经济衰退就不会那么深。
具体反事实证据:
- 1933年3月美国宣布脱离金本位后,物价开始回升;
- 1933-1937年美国实际GDP年均增长 8.5%(其中包含"新政"因素);
- 其他国家没有脱离金本位、也未恢复——1930年代,除美国、加拿大等少数国家外,主要工业国GDP长期低迷;
- 欧文的经典研究:脱离金本位的国家复苏显著更快。
这是经济学史上最干净的准自然实验之一,也是"货币主义解释"最有说服力的证据。
7.2.2 凯恩斯解释:有效需求不足
凯恩斯诊断(1936年《通论》):
危机的原因是有效需求不足,而非生产能力不足。经济体系存在"就业不足均衡"(underemployment equilibrium)——这是一个稳定的均衡,不会自动恢复。
三个机制:
(一)边际消费倾向递减 + 收入下降 → 消费下降更多
初始:Y=100, MPC=0.8, C = 20 + 0.8×100 = 100
Y 降至 80:C = 20 + 0.8×80 = 84(降 16,而收入降 20)
Y 降至 60:C = 20 + 0.8×60 = 68
Y 降至 40:C = 20 + 0.8×40 = 52(消费仍大于收入?不,储蓄在增加)节俭悖论:所有人同时减少消费 → 总需求下降 → 收入下降 → 储蓄(作为余量)反而减少。
(二)资本边际效率崩溃
凯恩斯的关键概念:资本边际效率(MEI)是预期未来投资收益的折现率。
- 1930年代的价格水平下降 → 预期未来价格更低 → MEI下降(实际利率上升,即使名义利率下降);
- 投资者预期"未来投资不划算",即使利率降到 1% 也不投资;
- 这是对"流动性陷阱"的最早表述。
(三)利率不能下降
- 金本位下,货币当局必须维持金平价,无法自由扩张基础货币;
- 利率下降幅度有限 → 无法通过低利率刺激投资。
7.2.3 马克思主义解释:生产与消费、个别与社会的矛盾
马克思本人没见到大萧条(他1883年去世),但他的理论框架能给出系统性解释:
机制一:生产无限扩大 vs 购买力不足
资本积累 → 扩大生产 → 同时压低工资(提高m/v)
   ↓
工人购买力相对不足
   ↓
商品不能实现价值 → 资本周转困难 → 投资停止
   ↓
危机(商品过剩、工人失业、资本闲置——同时存在)这个解释的力量:它能解释大萧条最反直觉的特征——生产能力大量闲置,同时有大量商品无人购买。凯恩斯把这个叫"需求不足",马克思把它解释为"资本主义生产目的与手段的矛盾"(生产是为了增殖资本,但增殖资本的前提是实现价值,而实现的条件与自身的生产行为相冲突)。
机制二:信用体系是危机的加速器
马克思在《资本论》第三卷第十三章专门讨论了信用与虚拟资本:
- 信用是把未来收入资本化的机制;
- 它的作用是"把资本运动的时间缩短";
- 但它同时制造了虚假的繁荣:当信用扩张掩盖了实际需求不足时,危机被推迟而非避免;
- 危机到来时,信用收缩急剧放大实际的矛盾(马克思的原话大意:"一切信用集中"过程必然导致崩溃)。
马克思在1867年《资本论》就已经把2008年金融危机的机制写清楚了(!)——这是理解金融化时代马克思主义分析力的关键。
机制三:固定资本的强制更新
- 危机中大量固定资产被废弃、贬值;
- 破产企业的机器以极低价格被购买,资本被"重置";
- 这是资本主义自我修复的机制:但代价是巨大的物质浪费和社会痛苦。
机制四:无产阶级贫困化与有效需求不足
- 危机中失业激增、工资下降、工人生活条件恶化;
- 这直接削减了社会购买力;
- 马克思在1891年《爱尔兰工人运动》的写作中已经指出过类似的机制。
7.2.4 三种解释的对照
| 凯恩斯 | 马克思主义 | 货币主义(弗里德曼-施瓦茨) | |
|---|---|---|---|
| 根本原因 | 有效需求不足 | 生产关系内在矛盾 + 信用过度扩张 | 货币供给收缩(美联储政策失误) |
| 关键机制 | MPC下降、MEI崩溃 | 生产与消费矛盾、信用虚化 | 金本位约束 + 美联储不作为 |
| 为什么是1929 | 偶然事件触发脆弱均衡 | 积累到极限、泡沫 | 泡沫破裂 + 政策选择 |
| 政策含义 | 财政刺激 | 制度变革/公共所有权 | 扩张货币供给 |
| 事后解释力 | 中高 | 高(结构性) | 最高(对萧条深度) |
诚实的结论:这三者不是互斥的。弗里德曼-施瓦茨解释了萧条为什么这么深、为什么各国差别这么大;凯恩斯解释了为什么市场不能自动恢复;马克思主义解释了为什么资本主义会产生这种系统性的脆弱性和周期性危机。 三者结合的"综合解释"最接近历史真相。
7.3 罗斯福新政:逐项评估
7.3.1 新政的四个支柱与效果评估
支柱一:金融改革( Banking Act of 1933, Glass-Steagall Act)
| 措施 | 内容 | 效果评估 |
|---|---|---|
| 存款保险(FDIC) | 存款本金保险上限 2.5 万美元(后提高) | 成功:重新建立了公众对银行的信心,1934年后银行倒闭数大幅下降 |
| 银行休业 | 全面关闭银行 4 天,让公众检查账目 | 成功(尽管成本巨大) |
| 存款与投资分离 | 商业银行与投资银行业务分离 | 当时有效,1999年废除后埋下隐患(见第十章) |
| 证券法(1933/1934) | 强制披露、建立SEC、禁止内幕交易 | 成功:降低了证券欺诈 |
支柱二:农业政策(Agricultural Adjustment Act, 1933)
| 措施 | 内容 | 效果评估 |
|---|---|---|
| 减产计划 | 强制限制产量以提高价格 | 争议:短期内提高了农产品价格 |
| 农业补贴 | 杀死的猪买了、烤了、埋了;付钱给农民不生产 | 争议:大规模销毁食物的同时农村贫困 |
| 土壤保护 | 以"休耕补贴"替代"产量补贴" | 长远正确:是后世"绿色转型"思想的先驱 |
| 结果 | 农民收入从1933年的低点在1935-1936年恢复 | 农村贫困显著缓解 |
支柱三:工业复兴(National Industrial Recovery Act, 1933)
| 措施 | 内容 | 效果评估 |
|---|---|---|
| 工业复兴法 | 制定"公平竞争"行业法典,规定产量、价格、最低工资、工时 | 失败(部分):企业联合定价、高价、限制竞争 |
| 国家工业复兴委员会(NIRA) | 监管执行 | 失败:官僚化、腐败、压制创新 |
| 最高工时、最低工资 | 8小时工作、最低工资 | 部分成功:确立了工时的法定基准 |
| 结果 | 1933-1935年工业产量回升,但NIRA的贡献难以分离 | 主要应归因于脱离金本位 |
关键判断:NIRA 的"以工代赈"(Public Works Administration, 300万工作)与后来的工作进展管理局(WPA,850万工作,1935年)是新政最有效的部分之一。
支柱四:以工代赈与公共工程
| 项目 | 数据 |
|---|---|
| WPA(工作进展管理局) | 850万人参与,累计支出约110亿美元(约占GDP 3%) |
| PWA(公共工程管理局) | 33万个项目 |
| 田纳西河流域管理局(TVA) | 造福700万人,是长期最成功的项目之一 |
效果评估:这是新政最成功的部分。原因:
- 直接创造购买力(乘数效应);
- 提供了"最后雇佣者"效应——在私人部门拒绝雇佣时,政府可以吸纳剩余劳动力;
- 建设的基础设施(道路、水电站、桥梁)有长期经济回报;
- 没有破坏市场机制,与私人企业互补而非竞争。
支柱五:社会保障法(Social Security Act, 1935)
- 建立了养老金(老年保险)、失业保险、盲人/残疾人保险、儿童福利;
- 这是罗斯福新政最重要的长期遗产,也是"新自由主义"在1980年代试图"削减"但最终保留的制度。
7.3.2 新政的三个"未覆盖面"
这是评价新政时最容易被忽略的部分:
(一)农业改革的一个致命缺陷:1937年"法院打包判决"
- 最高法院在1936-1937年连续判决《全国工业复兴法》和《农业调整法》违宪("1937年法院打包");
- 原因是法院认为政府与企业的产量协议是"州权"对企业的干预,违反对契约自由的保护;
- 结果:重要的立法大部分被法院否决。
(二)没有解决的银行问题
- 1933年银行复兴后,1937-1938年又发生第二次银行倒闭潮(约1,500家);
- 原因是1936年后存款保险基金耗尽,1937年准备金要求提高;
- 这说明新建立的对策本身会失效。
(c)"1937年衰退":新政本身的副作用
| 指标 | 1937年 | 1938年 |
|---|---|---|
| 实际GDP增速 | +5.2% | -3.3% |
| 失业率 | 14.3% | 19.0% |
原因分析:
- 财政紧缩:为保持预算平衡,1937年削减政府支出;
- 准备金要求提高:1936-37年连续提高银行准备金率,紧缩货币;
- 同时进行两项紧缩 → 效果叠加。
教学结论:新政不是大萧条结束的充分条件,但是必要条件之一。完整的因果链是:1933年脱离金本位(货币扩张)→ 1933-1936年复苏 → 1937年财政+货币双紧缩 → 短暂衰退 → 1938年再次宽松 → 1939年二战全面恢复。
7.3.3 "New Deal 有没有用":一个方法论案例
这个问题是经济学方法论的绝佳教学素材,因为答案取决于你的识别策略(identification strategy):
观点A(New Deal 有效):
- 弗里德曼-施瓦茨《美国货币史》:大萧条主要是货币政策造成,1933年脱离金本位是关键;New Deal 无关紧要。
- 米尔顿·弗里德曼:"新政既没有救活经济,也没有加速复苏,它唯一的贡献是引入了一些有害的制度。"
- 实证支持:同期未实行类似新政但脱离金本位的国家(加拿大、澳大利亚)复苏同样好。
观点B(New Deal 有效):
- 保罗·萨缪尔森(1968年《经济学》)"新古典主义的再发现":New Deal 使美国提前在1937年复苏,避免了1937-38衰退;
- 布赖恩·博伊尔(Brian Boyle)2021年《美国金融史》:"New Deal 是新政与战争之间经济复苏的唯一原因"(主张美国本应像欧洲那样经历更长、更深的萧条)。
- 实证支持:欧洲各国1933-1938年恢复缓慢,只有战争才带来彻底恢复。
观点C(分项目评估):
- FDIC、证券监管、社会保障、TVA → 明确成功;
- NIRA(工业复兴法)→ 失败;
- 农业减产销毁 → 伦理上不可接受,经济上效果有限;
- WPA 公共工程 → 明确成功。
教学结论:识别策略决定结论。这是本书方法论的又一次演示:一个政策的效果必须在"反事实是什么"的框架下评估,而反事实不可直接观测,只能通过对照组、时序断点、模型假设来推断。每个经济学结论都应该附带它的识别假设。
7.4 罗斯福新政的长期遗产
7.4.1 制度遗产
| 遗产 | 现状 |
|---|---|
| 社会安全体系 | 全世界发达国家的标准配置 |
| 金融监管 | SEC、FDIC、1934年证券法 |
| 联邦福利角色 | 从"消极救济"到"积极干预" |
| 劳动关系 | 承认集体谈判、工时标准、失业保险 |
| 联邦体制权力 | 联邦政府支出占GDP比例从3%升至约20% |
7.4.2 意识形态转折
新政被当时经济学家批评为"资本主义最后的稻草人"(最著名的是哈耶克《通往奴役之路》,1944),但从历史后果看,它完成的是"资本主义秩序的重建"而非"资本主义的终结":
- 它没有废除私有制;
- 它没有废除雇佣劳动;
- 它把"国家干预"制度化为资本主义体制的组成部分。
这是理解政治经济学的一个关键案例:当改革的需求足够强大、而革命的条件不成熟时,改革往往比革命更能改变社会,同时更能保全原有秩序。这既可以被读作"资本主义具有自我修复能力",也可以被读作"阶级妥协的结果"(第三章 3.6.1 所讲的"历史阶段不同")。
7.5 本章小结与思考题
小结
- 大萧条的核心数据:实际GDP -37%,失业率 3.2%→24.9%,私人投资 -76%,货币供应量 -56%。
- 三种解释各有侧重:货币主义解释深度(弗里德曼-施瓦茨的反事实证据最有力),凯恩斯解释机制(需求不足+MEI崩溃+流动性陷阱),马克思主义解释结构性根源(生产-消费矛盾+信用虚化)。
- 新政各项政策效果差异极大:FDIC、证券监管、社会保障、公共工程成功;NIRA失败;农业销毁食物伦理上不可接受。
- 新政不是复苏的充分条件(1937年紧缩导致衰退),但很可能是必要条件之一。
- 关键的历史转折是1933年脱离金本位。
- 新政最终完成的是"资本主义秩序的重建",而非资本主义制度的终结。
思考与讨论题
- 1937年衰退:为什么"财政紧缩"和"货币紧缩"同时进行会放大冲击?凯恩斯和弗里德曼会如何分别解释这次衰退?
- 如果你是1934年的美联储主席,面对银行倒闭潮,你会做什么?分别从凯恩斯主义、货币主义、马克思主义三个角度说明你的方案会是什么。
- 新政中"销毁农产品"和"大规模公共工程"同时进行,这种政策组合的经济学逻辑是什么?两者的效率评价为什么不同?
- 有观点说:"罗斯福新政不过是给资本主义打补丁,反而延长了危机。"请用本章的识别策略概念评估这个观点。
- 建模练习:用凯恩斯的消费函数 C = C₀ + c·Y 建模一个"两个部门收缩"的情景(例如农业收入下降导致农村消费下降,进而影响城市工业需求)。计算乘数,并讨论凯恩斯与马克思主义在解释"部门间不均衡如何放大为总体危机"时的差异。
下一章预告:第八章进入1970年代滞胀。这是凯恩斯主义最辉煌的时代结束的时刻——菲利普斯曲线失效、供给学派兴起、里根与撒切尔上台。这是"政策钟摆"从国家干预荡向新自由主义的转折点,也是检验"货币主义 vs 凯恩斯"最直接的战场。
历史图版
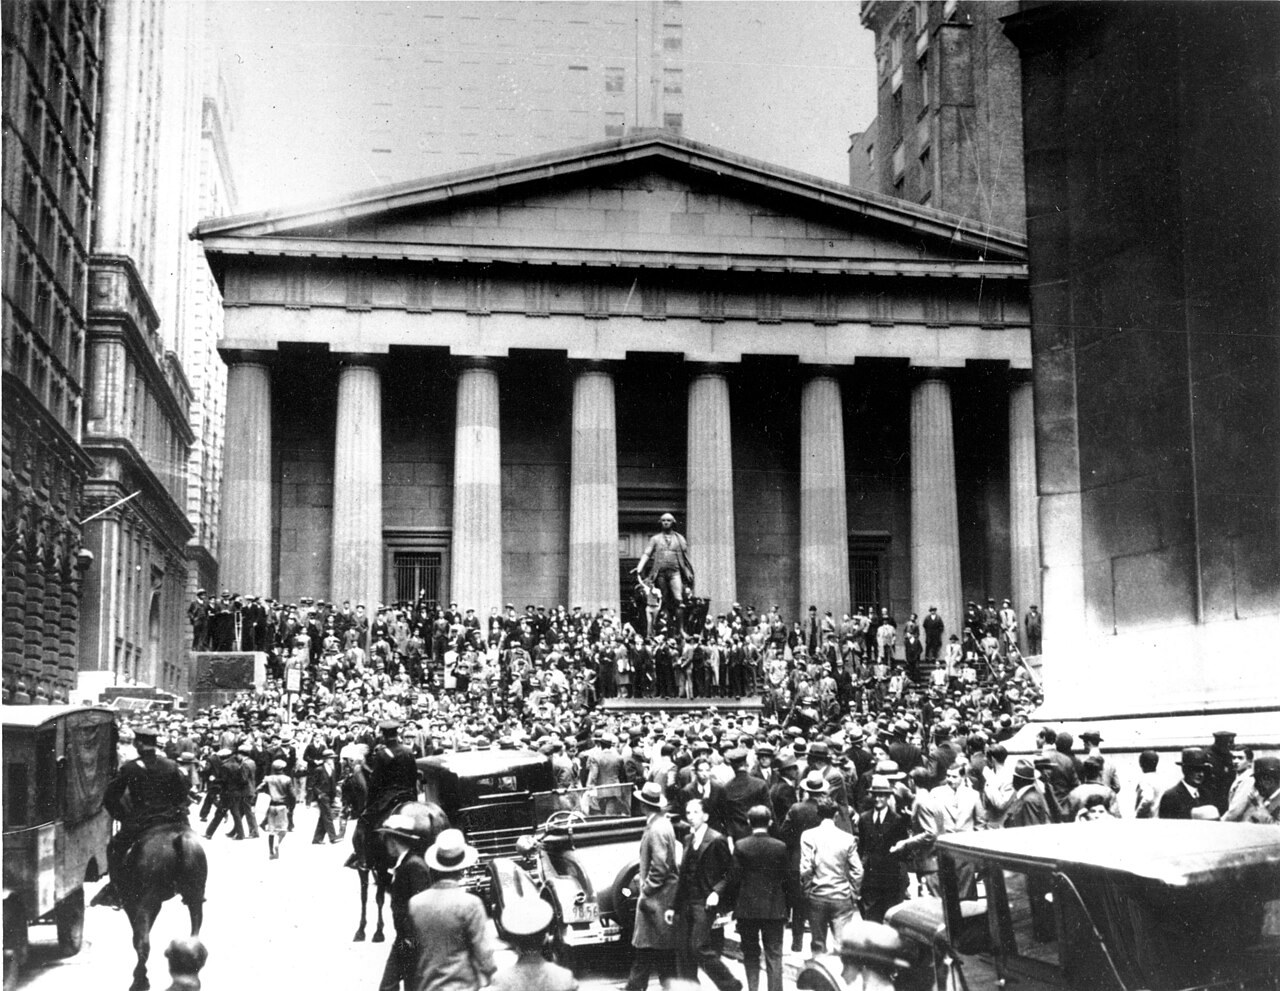
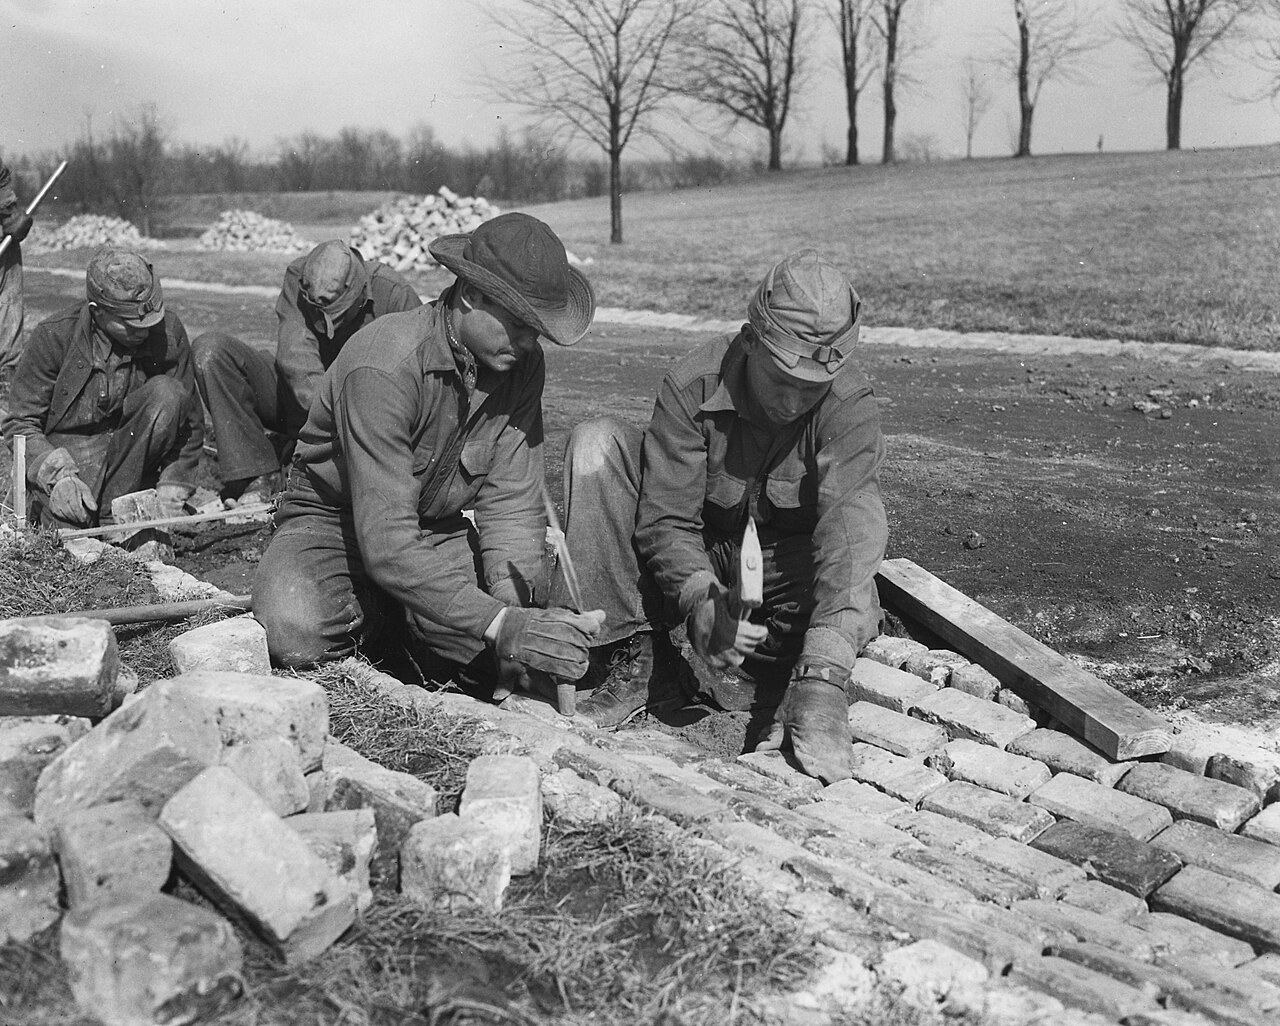
以下图片取自 Wikimedia Commons 公有领域或自由授权档案。看图时请留意:画面里的实物、场景与人群,正是本章所讲机制留下的物质痕迹——机器、队列、账簿、码头、仓库,都是制度与政策在真实世界中的投影。